


व्यवसाय आणि अनुपालन
व्यवसायांसाठी आयकर सूचना: संपूर्ण प्रतिसाद मार्गदर्शिका
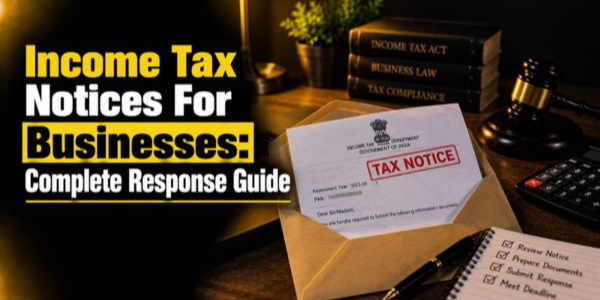

आयकर विभागाची नोटीस मिळाल्याने तुमच्या व्यवसायाने कर फसवणूक केली आहे किंवा काहीतरी चुकीचे केले आहे, असा आपोआप अर्थ होत नाही. नोटीसमध्ये अतिरिक्त माहिती, स्पष्टीकरण, रिटर्नमधील दुरुस्ती, व्यवहारांची पडताळणी, थकीत मागणीची रक्कम भरणे किंवा मूल्यांकन प्रक्रियेला प्रतिसाद मागितला जाऊ शकतो. पहिली पायरी म्हणजे नोटीस खरी आहे की नाही हे तपासणे, संबंधित कलम आणि मुद्दा समजून घेणे, संबंधित कागदपत्रे गोळा करणे आणि नोटीसमध्ये नमूद केलेल्या मुदतीत प्रतिसाद देणे. आयकर विभाग ई-फायलिंग पोर्टलद्वारे थेट नोटीस आणि कार्यवाही पाहण्यासाठी व प्रतिसाद देण्यासाठी ऑनलाइन सुविधा पुरवतो.
आयकर नोटीस मिळाल्यानंतर व्यवसायाने तात्काळ काय करावे?
जेव्हा एखादी सूचना येते, तेव्हा सुनियोजित आणि विचारपूर्वक कृती केल्याने अनावश्यक घबराट टळते आणि तुमच्या व्यवसायाचे प्रशासकीय चुकांपासून संरक्षण होते.
- नोटीसकडे दुर्लक्ष करू नका: काहीही न करणे हे सर्वात धोकादायक पाऊल आहे. अनुत्तरित नोटीसमुळे एकतर्फी आदेश, सर्वोत्तम-निर्णय मूल्यांकन किंवा आर्थिक दंड होऊ शकतो.
- ते अस्सल असल्याची पडताळणी करा: लिंकवर क्लिक करण्यापूर्वी किंवा आर्थिक नोंदी शेअर करण्यापूर्वी, तो पत्रव्यवहार खरोखरच आयकर विभागाकडून आला आहे याची खात्री करा.
- मुख्य तपशील तपासा: दस्तऐवजावरील कायम खाते क्रमांक (PAN), व्यवसायाचे नाव, पत्ता आणि मूल्यांकन वर्ष (AY) तुमच्या कंपनीच्या नोंदींशी जुळत असल्याची खात्री करा.
- वैधानिक कलम ओळखा: नोटीस कोणत्या कायदेशीर कलमांतर्गत जारी केली गेली आहे हे ओळखण्यासाठी नोटीसच्या शीर्षस्थानी किंवा हेडर पहा (उदा., कलम 139(9), कलम 142(1), कलम 143(2)).
- नेमकी मागणी किंवा प्रश्न वाचा: मूल्यांकन अधिकारी कोणती माहिती, स्पष्टीकरण किंवा सुधारणात्मक कारवाईची विनंती करत आहेत, याचे काळजीपूर्वक पुनरावलोकन करा.
- प्रतिसादाच्या अंतिम मुदतीची नोंद घ्या: संदेशात नमूद केलेली सादर करण्याची कठोर कालमर्यादा तपासा.
- आर्थिक आणि कर फायली गोळा करा: संबंधित आयकर विवरणपत्र (ITR), लेखापरीक्षित आर्थिक विवरणपत्रे, खातेवहीतील नोंदी, बँक स्टेटमेंट आणि कर सवलतीचे पुरावे बाहेर काढा.
- विसंगतींचे विश्लेषण करा: प्रश्न तुमच्या बाजूने झालेल्या खऱ्या लिपिकीय चुकीमुळे, विभागाच्या डेटा एंट्रीमधील चुकीमुळे, की कायद्याच्या अर्थनिर्णयातील वैध फरकामुळे उद्भवला आहे, हे निश्चित करा.
- वस्तुनिष्ठ, कागदपत्रांसहित प्रतिसाद तयार करा: ठोस कागदोपत्री पुराव्यांसहित मुद्देसूद स्पष्टीकरण तयार करा.
- गुंतागुंतीच्या प्रकरणांसाठी व्यावसायिक सल्ला घ्या: जर नोटीसमध्ये मोठ्या आर्थिक बाबींचा समावेश असेल, गुंतागुंतीची छाननी असेल किंवा संभाव्य पुनर्मूल्यांकन असेल, तर ताबडतोब चार्टर्ड अकाउंटंट (सीए) किंवा कर वकिलाचा सल्ला घ्या.
आयकर नोटीस खरी आहे की नाही हे तुम्ही कसे पडताळून पाहू शकता?
- अधिकृत आयकर पोर्टल तपासा: ई-फायलिंग पोर्टलवर तुमच्या व्यवसाय खात्यात लॉग इन करा. खऱ्या नोटिसा नेहमी 'ई-फाइल' किंवा 'प्रलंबित कार्यवाही' या विभागांतर्गत दिसतील.
- दस्तऐवज ओळख क्रमांक (DIN) सत्यापित करा: आयकर विभाग असा आदेश देतो की प्रत्येक अधिकृत पत्रव्यवहार, ज्यामध्ये सूचना, आदेश आणि समन्स यांचा समावेश आहे, त्यावर एक अद्वितीय, संगणक-निर्मित दस्तऐवज ओळख क्रमांक (DIN) असणे आवश्यक आहे.
- संस्थेच्या तपशिलाची पुष्टी करा: पॅन, कायदेशीर संस्थेचे नाव, नोंदणीकृत कार्यालयाचा पत्ता आणि संपर्क तपशील तुमच्या व्यवसायाच्या नोंदींशी तंतोतंत जुळत असल्याची खात्री करा.
- मूल्यांकन वर्षाची (AY) पडताळणी करा: खात्री करा की पुनरावलोकनाधीन कालावधी तुमच्या कार्यान्वयन इतिहासाशी जुळतो.
- जारी करणारा प्राधिकरण तपासा: जारी करणाऱ्या अधिकाऱ्याचे किंवा स्वयंचलित युनिटचे अधिकारक्षेत्र, पदनाम आणि तपशील ओळखा.
- अपुष्ट पेमेंट विनंत्यांपासून सावध रहा: आयकर विभाग तुम्हाला कधीही थेट तुमच्या वैयक्तिक बँक खात्यात पैसे हस्तांतरित करण्यास किंवा पेमेंट करण्यासाठी संशयास्पद तृतीय-पक्षाच्या लिंक्सवर क्लिक करण्यास सांगणार नाही. सर्व अधिकृत कर पेमेंट अधिकृत ई-फायलिंग पोर्टल किंवा अधिकृत भागीदार बँकांमार्फतच केले जाणे आवश्यक आहे.
हे सुद्धा वाचा: तुमचे इन्कम टॅक्स रिटर्न ई-व्हेरिफाय कसे करावे?
व्यवसायाला आयकर नोटीस का मिळते?
- आयकर विवरणामधील लिपिकीय चुका: चुकीची गणितीय बेरीज, चुकीच्या कर दराचा वापर, किंवा दाखल केलेल्या विवरणामध्ये अनिवार्य अनुसूची नसणे.
- वगळलेली माहिती: दुय्यम उत्पन्नाचे स्रोत, भांडवली नफा किंवा विशिष्ट मालमत्तेचा तपशील उघड न करणे.
- उत्पन्न आणि महसुलातील तफावत: तुमच्या आयकर विवरणपत्रात घोषित केलेली उलाढाल आणि तुमच्या जीएसटी विवरणपत्रात (GSTR-1/GSTR-3B) नोंदवलेली विक्री यांमधील तफावत.
- डेटा सिस्टममधील आर्थिक विसंगती: तुमच्या ऑडिट केलेल्या नफा-तोटा विवरणातील आकडे आणि वार्षिक माहिती विवरण (AIS) किंवा फॉर्म 26AS मधून घेतलेल्या अहवालांमधील तफावत.
- टीडीएस तफावत: तुमच्या रिटर्नमध्ये दावा केलेला स्त्रोतावर कापलेला कर (टीडीएस) आणि फॉर्म 26AS मध्ये जमा केलेला टीडीएस यांच्यातील तफावत, किंवा तुमच्या स्वतःच्या टीडीएस कपात दायित्वांचे पालन न करणे.
- अघोषित उच्च-मूल्याचे व्यवहार: मोठ्या प्रमाणात रोख ठेवी, मोठ्या मालमत्तांची खरेदी, उच्च-मूल्याची गुंतवणूक, किंवा मोठ्या प्रमाणात परदेशात पाठवलेली रक्कम ज्यांच्या स्रोताची पडताळणी आवश्यक आहे.
- सखोल तपासणी मूल्यांकनासाठी निवड: जोखमीचे मापदंड किंवा यादृच्छिक नमुना निवड पद्धतींच्या आधारावर सविस्तर तपासणीसाठी तुमच्या रिटर्नची निवड.
- थकबाकी कर मागणी: मागील कर वर्षांमधील विद्यमान न भरलेली कर देयता, व्याज समायोजन किंवा सुधारित मूल्यांकन.
- सदोष विवरणपत्रे: अनिवार्य लेखापरीक्षण अहवालांशिवाय दाखल केलेली विवरणपत्रे, गहाळ कर भरणा चलन, किंवा अपूर्ण अनिवार्य अनुसूची.
- पुनर्मूल्यांकन कार्यवाही: करपात्र उत्पन्न कर आकारणीतून सुटले आहे असे सूचित करणाऱ्या माहितीच्या आधारे मागील कर वर्षांची पुन्हा तपासणी करणे.
व्यवसायांसाठी आयकर सूचनांचे सर्वात सामान्य प्रकार कोणते आहेत?
- सदोष विवरण सूचना [कलम 139(9)]: जेव्हा दाखल केलेल्या विवरणात अनिवार्य तपशील नसतात, जसे की कलम 44AB अंतर्गत जोडलेला कर लेखापरीक्षण अहवाल, पूर्ण ताळेबंद खुलासे किंवा आवश्यक कर भरणा पुरावे, तेव्हा जारी केली जाते.
- प्रक्रियेनंतर सूचना [कलम 143(1)]: केंद्रीकृत प्रक्रिया केंद्र (CPC) द्वारे तुमच्या रिटर्नवर प्रक्रिया केल्यानंतर तयार केलेले स्वयंचलित विवरण.
- माहिती मागवणारी सूचना [कलम 142(1)]: मूल्यांकन अधिकाऱ्याने मूल्यांकनापूर्वी किंवा मूल्यांकनादरम्यान विशिष्ट कागदपत्रे, हिशोबाची पुस्तके, बँक स्टेटमेंट किंवा लेखी स्पष्टीकरणे मागवण्यासाठी जारी केलेली प्राथमिक चौकशी सूचना.
- छाननी मूल्यांकन सूचना [कलम 143(2)]: जेव्हा तुमचे विवरणपत्र तपशीलवार तपासणीसाठी निवडले जाते तेव्हा ही सूचना जारी केली जाते. ही सूचना व्यवसायाला सूचित करते की अधिकारी विवरणपत्रात केलेल्या दाव्यांची अचूकता, पूर्णता आणि कायदेशीरता पडताळू इच्छितो.
- पुनर्मूल्यांकन सूचना [कलम 148]: जेव्हा विभागाला असे मानण्याचे कारण असते की करपात्र उत्पन्न मागील वर्षात मूल्यांकनातून सुटले आहे, तेव्हा त्या मूल्यांकन वर्षाचे औपचारिक पुनर्विलोकन सुरू करण्यासाठी ही सूचना जारी केली जाते.
- मागणीची सूचना [कलम 156]: मूल्यांकन किंवा सूचना आदेशासोबत जारी केली जाते, ज्यामध्ये व्यवसायाने देय असलेल्या कर, व्याज, दंड किंवा शुल्काची अचूक रक्कम, तसेच पेमेंटसाठी एक कठोर कालमर्यादा (सामान्यतः 30 दिवस) नमूद केलेली असते.
- परतावा समायोजन सूचना [कलम 245]: व्यवसायाला सूचित करते की चालू वर्षासाठी येणारा कर परतावा मागील वर्षाच्या थकित कर मागणीविरुद्ध समायोजित करण्याचा प्रस्ताव आहे.
- दंड कार्यवाही सूचना [कलम 270A / कलम 271(1)(c)]: जेव्हा विभाग उत्पन्नाची कमी नोंद करणे, चुकीची नोंद करणे किंवा हेतुपुरस्सर लपवणे यासाठी दंड आकारण्याचा प्रस्ताव ठेवतो तेव्हा सुरू केली जाते.
तुमच्या व्यवसायाला सदोष वस्तू परत केल्याची सूचना मिळाल्यास तुम्ही काय करावे?
कलम 139(9) अंतर्गतची सूचना सूचित करते की तुमच्या रिटर्नमध्ये संरचनात्मक किंवा पुराव्यासंबंधी त्रुटी आहेत. त्या दुरुस्त न केल्यास, विभाग ते रिटर्न अवैध मानतो, म्हणजेच तुम्ही रिटर्न कधीच दाखल केले नाही असे समजले जाते.
- विशिष्ट दोष ओळखा: ई-फायलिंग पोर्टलवर लॉग इन करा आणि दोष कोड वाचा (उदा., गहाळ ऑडिट अहवाल, ताळेबंद जुळत नसणे, किंवा न भरलेला स्व-मूल्यांकन कर).
- मूळ दाखल केलेल्या डेटाशी तुलना करा: तफावत कोठे आढळली हे शोधण्यासाठी, अपलोड केलेल्या ITR XML/JSON फाईलची तुमच्या लेखापरीक्षित हिशेब पुस्तकांशी पडताळणी करा.
- रिटर्न दुरुस्त करा: निर्दिष्ट पोर्टल वर्कफ्लोद्वारे सुधारित रिटर्न तयार करा किंवा गहाळ तपशील पुरवा.
- निर्धारित वेळेत सादर करा: साधारणपणे, प्रतिसाद मिळाल्याच्या तारखेपासून १५ दिवसांच्या आत तुम्हाला तुमचा प्रतिसाद सादर करावा लागतो, तथापि, वैध कारणे असल्यास ऑनलाइन मुदतवाढीची विनंती करता येते.
- सादर केल्याचा पुरावा जतन करा: भविष्यातील संदर्भासाठी इलेक्ट्रॉनिक पोचपावती डाउनलोड करून संग्रहित करा.
कलम 139(9) च्या सूचनेकडे दुर्लक्ष केल्याने तुमचे रिटर्न अवैध ठरते, ज्यामुळे तुमच्या व्यवसायाला कलम 234F अंतर्गत विलंब शुल्क, पुढे नेलेल्या तोट्याचे नुकसान आणि कलम 234A/B/C अंतर्गत व्याज आकारणीला सामोरे जावे लागते.
व्यवसायासाठी आयकर सूचनेचा अर्थ काय असतो?
कलम 143(1) अंतर्गत दिलेली सूचना ही औपचारिक ऑडिट नाही; ती सीपीसीच्या स्वयंचलित प्राथमिक प्रक्रिया इंजिनचा आउटपुट आहे.
सूचना सारांश समजून घेणे
दस्तऐवजात दोन स्तंभ शेजारी-शेजारी सादर केले आहेत:
- करदात्याने रिटर्नमध्ये दिलेल्या माहितीनुसार
- कलम 143(1) अंतर्गत गणना केल्याप्रमाणे
तीन संभाव्य परिणाम
- कोणतीही विसंगती नाही: दोन्ही स्तंभ पूर्णपणे जुळतात. पुढील कोणतीही कारवाई आवश्यक नाही.
- परतावा देय: विभागाच्या गणनेनुसार तुम्ही जास्त कर किंवा टीडीएस भरला आहे. परताव्याची रक्कम थेट तुमच्या पूर्व-प्रमाणित बँक खात्यात जमा केली जाईल.
- मागणी वाढवली: विभागाने कपात नामंजूर केली, गणितातील नोंद दुरुस्त केली, किंवा कर सवलतीमध्ये तफावत आढळली, ज्यामुळे अतिरिक्त दायित्व निर्माण झाले.
सूचना आणि छाननी सूचना यांमधील फरक
वैशिष्ट्य | कलम १४३(१) सूचना | कलम १४३(२) छाननी सूचना |
|---|---|---|
प्राथमिक व्याप्ती | स्वयंचलित अंकगणित आणि प्राथमिक तपासण्या. | कायदेशीर आणि आर्थिक दाव्यांचे सखोल लेखापरीक्षण. |
मूळ | सीपीसीद्वारे स्वयंचलितपणे तयार केलेले. | मूल्यांकन अधिकारी / अनामिक घटकाद्वारे जारी केलेले. |
कागदपत्रांची गरज | किरकोळ (ऑनलाइन दुरुस्तीद्वारे निराकरण केले). | विस्तृत (खातेवहीचे पुरावे, करारपत्रे इत्यादी आवश्यक आहेत). |
व्यवसायावर होणारा परिणाम | किरकोळ समायोजन किंवा नियमित मागणी/परतावा. | व्यवसाय वर्षाचे संपूर्ण आर्थिक लेखापरीक्षण. |
आयकर छाननी सूचना म्हणजे काय?
कलम 143(2) अंतर्गत नोटीस छाननी मूल्यांकनाची औपचारिक सुरुवात दर्शवते.
छाननी हाताळण्याचे उपाय
- प्रश्नावलीचे विश्लेषण करा: पुनरावलोकनाखालील विशिष्ट व्यवहार (उदा., उच्च प्रचारात्मक खर्च, कर्जवाढ किंवा भांडवली मालमत्तेची विक्री) निश्चित करण्यासाठी सोबतच्या सूचनेचे पुनरावलोकन करा.
- सहाय्यक पुरावे संकलित करा: प्रत्येक प्रश्नासाठी उलटतपासणी करता येण्याजोगे पुरावे गोळा करा, ज्यामध्ये बँक ट्रेल रेकॉर्ड्स, प्रतिपक्षाची पुष्टीपत्रे आणि करार यांचा समावेश आहे.
- तार्किक स्पष्टीकरण तयार करा: प्रत्येक विधानाला जोडलेल्या पुराव्याशी स्पष्टपणे जोडणारे मुद्देसूद उत्तर लिहा.
- फेसलेस ई-प्रोसीडिंग्सद्वारे सादर करा: आपले संपूर्ण उत्तर ई-फायलिंग पोर्टलद्वारे इलेक्ट्रॉनिक पद्धतीने सादर करा.
एखाद्या व्यवसायाला आयकर मागणी सूचना मिळाल्यास त्याने काय करावे?
कलम १५६ अंतर्गत मागणीच्या सूचनेनुसार तुमच्या व्यवसायाला ती मिळाल्यापासून ३० दिवसांच्या आत कर, व्याज किंवा दंडाची विशिष्ट रक्कम भरणे आवश्यक आहे.
- पडताळणीशिवाय आपोआप पैसे भरू नका: मागणी सूचना कधीही निर्विवाद मानू नका. सीपीसी ऑटोमेशनमधील त्रुटी, जमा न झालेल्या टीडीएस नोंदी आणि गणनेतील चुकांमुळे चुकीची कर मागणी होऊ शकते.
- मूळ कारणाचे विश्लेषण करा: फरक नेमका कुठे आहे हे शोधण्यासाठी मागणीच्या तपशिलाची तुमच्या मूळ गणनेशी तुलना करा (उदा., नामंजूर केलेले खर्च, न मिळालेले कर क्रेडिट किंवा कलम 234B/C अंतर्गत गणना केलेले व्याज).
- मागील कर भरणा तपासा: सर्व आगाऊ कर, स्व-मूल्यांकन कर आणि टीडीएस चलन तुमच्या खात्यात पूर्णपणे जमा झाले आहेत याची खात्री करा.
व्यवसायांसाठी आयकर नोटीस प्रतिसाद तपासणी सूची
पायरी | कृती | वर्णन |
|---|---|---|
| सूचनेची सत्यता तपासा | दस्तऐवज ओळख क्रमांक (DIN) प्रमाणित करा आणि ई-फायलिंग पोर्टलवर सूचना तपासा. |
| एन्टिटी तपशील तपासा | पॅन, कायदेशीर नाव, पत्ता आणि मूल्यांकन वर्ष तुमच्या व्यवसायाच्या नोंदींशी जुळत असल्याची खात्री करा. |
| कायदेशीर विभाग तपासा | लागू होणारे वैधानिक कलम (उदा., 139(9), 142(1), 143(2), 148, 156) आणि मुख्य आवश्यकता ओळखा. |
| प्रतिसादाच्या अंतिम मुदती लक्षात घ्या | प्रतिसाद देण्याची अंतिम मुदत नोंदवा आणि मसुदा तयार करण्यासाठी व पुनरावलोकनासाठी अंतर्गत टप्पे निश्चित करा. |
| आवश्यक नोंदी गोळा करा | संबंधित आयटीआर, बँक स्टेटमेंट, ऑडिट केलेले नफा-तोटा/ताळेबंद, लेजर आणि इनव्हॉइस एकत्र गोळा करा. |
| कर आणि आर्थिक डेटाची तुलना करा | तुमच्या हिशोबपुस्तके, फॉर्म 26AS, AIS आणि GST फाइलिंगमधील तफावती दूर करा. |
| मुद्देसूद उत्तर तयार करा | नोटीसमध्ये उपस्थित केलेल्या प्रत्येक प्रश्नाचे थेट उत्तर देणारे स्पष्ट, वस्तुनिष्ठ उत्तर लिहा. |
| पुरावे जोडा आणि सूचीबद्ध करा | तुमच्या मुख्य प्रतिसादामध्ये सर्व सहाय्यक परिशिष्टे आणि पुराव्यांचा स्पष्टपणे क्रमांक द्या आणि संदर्भ द्या. |
| अंतिम अचूकता तपासणी करा | सर्व आकडे जुळत असल्याची, तपशील अचूक असल्याची आणि अधिकृत स्वाक्षरीकर्त्याकडून मंजुरी मिळाल्याची पडताळणी करा. |
१०. सबमिट करा | इलेक्ट्रॉनिक पद्धतीने फाईल करा | अंतिम मुदतीपूर्वी वैध डीएससी किंवा ईव्हीसी वापरून ई-फायलिंग पोर्टलवर प्रतिसाद अपलोड करा. |
११. संग्रह | सादर केलेल्या पुराव्यांची नोंद करा | सबमिशनची पोचपावती आणि अंतिम अपलोड केलेल्या प्रतिसाद पॅकेजची एक प्रत डाउनलोड करून जपून ठेवा. |
१२. ट्रॅक | पोर्टलची स्थिती तपासा | पुढील अद्यतनांसाठी पोर्टलवरील 'ई-प्रोसीडिंग्स' अंतर्गत कार्यवाहीच्या स्थितीवर लक्ष ठेवा. |
व्यवसाय भविष्यातील आयकर नोटीसच्या समस्या कशा टाळू शकतात?
- रिअल-टाइम अकाउंट्सची पुस्तके सांभाळा: वर्षाअखेरीस धावपळ करण्याऐवजी, अकाउंटिंग रेकॉर्ड्स सतत अद्ययावत, जुळवून आणि ऑडिट करून ठेवा.
- नियमित बहु-प्रणाली ताळमेळ करा: तुमच्या अंतर्गत विक्री खातेवही, जीएसटी रिटर्न (GSTR-1/3B) आणि फॉर्म 26AS/AIS यांच्यामध्ये मासिक किंवा त्रैमासिक ताळमेळ करा.
- वेळेवर कर भरण्याची खात्री करा: आपले आयकर विवरणपत्र, कर लेखापरीक्षण अहवाल आणि त्रैमासिक टीडीएस विवरणपत्रे वैधानिक मुदतीपूर्वीच दाखल करा.
- कर सवलतीच्या दाव्यांची पडताळणी करा: स्वयंचलित प्रक्रियेच्या मागण्या टाळण्यासाठी रिटर्न सादर करण्यापूर्वी सरकारी नोंदींच्या आधारे टीडीएस क्रेडिट्स आणि आगाऊ कर भरणा तपासा.
- व्यवहारांची सविस्तर कागदपत्रे जतन करा: प्रमुख मालमत्ता किंवा कर्जांसाठीचे करार, पावत्या, बँक पेमेंटच्या पावत्या आणि मूल्यांकन अहवाल जतन करून ठेवा.
- ई-फायलिंग पोर्टलवर नियमितपणे लक्ष ठेवा: प्रलंबित पत्रव्यवहार लवकर समजून घेण्यासाठी, एका समर्पित टीम सदस्याला किंवा बाह्य सल्लागाराला दर महिन्याला ई-फायलिंग पोर्टलवर लॉग इन करण्याची जबाबदारी द्या.
हे सुद्धा वाचा: आयकर कायदा 1961: भारताच्या अर्थव्यवस्थेवर मुख्य अंतर्दृष्टी आणि प्रभाव
निष्कर्ष
आयकर नोटीस मिळाल्याचा अर्थ असा नाही की तुमच्या व्यवसायाने काहीतरी चूक केली आहे. महत्त्वाचे म्हणजे, नोटीसची पडताळणी करणे, संबंधित कलम समजून घेणे, अंतिम मुदत तपासणे आणि आवश्यक कागदपत्रे गोळा करणे. व्यवसायांनी सहाय्यक कागदपत्रांसह स्पष्ट, वस्तुनिष्ठ प्रतिसाद द्यावा आणि सादर केल्याचा पुरावा जपून ठेवावा. छाननी, पुनर्मूल्यांकन, मोठ्या रकमेच्या मागण्या किंवा गुंतागुंतीच्या समस्यांसाठी व्यावसायिक सल्ला उपयुक्त ठरू शकतो. नियमित ताळमेळ, अचूक नोंदी, वेळेवर अर्ज दाखल करणे आणि ई-फायलिंग पोर्टलवर लक्ष ठेवल्याने भविष्यातील अनुपालनाच्या समस्या देखील कमी होऊ शकतात.
अस्वीकरण : हा ब्लॉग केवळ माहितीसाठी आहे. आपल्याला कायदेशीर सल्ला हवा असल्यास, कृपया अनुभवी कॉर्पोरेट वकिलाशी संपर्क साधा .
वारंवार विचारले जाणारे प्रश्न
प्रश्न १. माझ्या व्यवसायाला आयकर नोटीस का मिळाली?
व्यवसायांना विविध कारणांसाठी नोटिसा मिळतात, ज्यामध्ये रिटर्नमधील गणितीय विसंगती, घोषित उलाढाल आणि जीएसटी डेटामधील तफावत, जमा न झालेला टीडीएस, गहाळ ऑडिट अहवाल, नियमित छाननीसाठी निवड किंवा थकीत कर मागणी यांचा समावेश होतो.
प्रश्न २. आयकर नोटीस मिळाल्याचा अर्थ असा होतो का की माझ्या व्यवसायाने काहीतरी चूक केली आहे?
नाही. बहुतेक नोटिसा या पडताळणी, स्पष्टीकरण किंवा गहाळ कागदपत्रांसाठीच्या नियमित प्रशासकीय विनंत्या असतात. नोटीस मिळाल्याने आपोआप करचुकवेगिरी किंवा बेकायदेशीर कृत्य केल्याचा निष्कर्ष निघत नाही.
प्रश्न ३. व्यवसाय आयकर नोटीसला ऑनलाइन प्रतिसाद कसा देतात?
ई-फायलिंग पोर्टलवर लॉग इन करा, प्रलंबित कार्यवाही, ई-कार्यवाही वर जा, संबंधित सूचना निवडा, आवश्यकता वाचा, सहाय्यक PDF पुराव्यासह आपले लेखी उत्तर अपलोड करा आणि डिजिटल स्वाक्षरी प्रमाणपत्र (DSC) किंवा EVC वापरून सबमिट करा.
प्रश्न ४. मी आयकर नोटीसकडे दुर्लक्ष केल्यास काय होईल?
नोटीसकडे दुर्लक्ष केल्यास कलम 144 अंतर्गत सर्वोत्तम निर्णयानुसार मूल्यांकन, वाढीव कर मागणी, वैधानिक आर्थिक दंड, अपील करण्याचा हक्क गमावणे आणि बँक खाते जप्त करण्यासारख्या वसुलीच्या कारवाई होऊ शकतात.
प्रश्न ५. आयकर नोटीसला प्रतिसाद देण्यासाठी कोणती कागदपत्रे आवश्यक आहेत?
आवश्यक कागदपत्रे प्रश्नानुसार बदलतात, परंतु सामान्यतः त्यांमध्ये आयकर विवरणपत्रे, लेखापरीक्षित आर्थिक विवरणपत्रे, सामान्य खातेवही, बँक स्टेटमेंट, जीएसटी फाइलिंग, टीडीएस प्रमाणपत्रे, प्रमुख बिले आणि संबंधित व्यावसायिक करार यांचा समावेश असतो.

 तज्ञ सल्ला आणि उपाय मिळवा
कौटुंबिक, मालमत्ता, गुन्हेगारी प्रकरणे आणि इतर सर्व कायदेशीर बाबींसाठी अनुभवी वकील
आता सल्ला घ्या