


कायदा जाणून घ्या
चेकवरील देय व्यक्ती कोण असते?
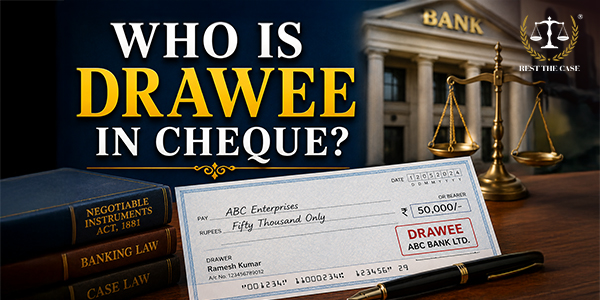

चेकमधील 'ड्रॉई' (आह्वानकर्ता) म्हणजे ती बँक, जिला खातेदाराने नामनिर्देशित प्राप्तकर्त्याला निर्दिष्ट रक्कम देण्याचे निर्देश दिलेले असतात. प्रत्येक चेक व्यवहारात तीन पक्ष सामील असतात — ड्रॉवर (चेक लिहिणारा खातेदार), ड्रॉई (ज्या बँकेवर चेक काढलेला असतो ती बँक), आणि पेयी (पैसे मिळण्यास पात्र असलेली व्यक्ती). दैनंदिन बँकिंग, चेक बाऊन्सच्या खटल्यांमध्ये आणि 'नेगोशिएबल इन्स्ट्रुमेंट्स ॲक्ट, १८८१' चा समावेश असलेल्या स्पर्धा परीक्षांमध्ये 'ड्रॉई' कोण आहे हे समजून घेणे महत्त्वाचे ठरते.
चेकमधील 'ड्रॉई' म्हणजे काय?
अदावादार म्हणजे ज्या पक्षाला पैसे देण्याची सूचना दिली जाते तो पक्ष. चेकच्या संदर्भात, अदावादार नेहमी ती बँक असते जिथे काढणाऱ्याचे खाते असते. जेव्हा चेक जारी केला जातो, तेव्हा तो मूलतः खातेदाराकडून त्यांच्या बँकेला, मागणीनुसार एका विशिष्ट व्यक्तीला किंवा धारकाला एक ठराविक रक्कम देण्याचा निर्देश देणारा एक लेखी आदेश असतो. बँक स्वतःच्या मर्जीने पैसे देण्याचा निर्णय घेत नाही — ती खात्यातील शिल्लक, सही आणि दस्तऐवजाची वैधता यांची पडताळणी करून, चेकमध्ये अंतर्भूत असलेल्या सूचनेनुसार कार्यवाही करते.
परक्राम्य दस्तऐवज अधिनियम, १८८१ च्या कलम ७ नुसार, धनादेश काढणाऱ्याने पैसे देण्याचे निर्देश दिलेली व्यक्ती म्हणजे 'आभारी' (drawee) होय. कलम ६ नुसार, धनादेश म्हणजे एका विशिष्ट बँकेवर काढलेले आणि मागणीनुसार देय असलेले विनिमयपत्र होय. 'एका विशिष्ट बँकेवर काढलेला' हा वाक्यांशच बँकेला धनादेशातील 'आभारी' बनवतो — या दस्तऐवजात इतर कोणतीही संस्था ती भूमिका बजावू शकत नाही.
एक छोटे उदाहरण: राहुलचे स्टेट बँक ऑफ इंडियाच्या अंधेरी शाखेत बचत खाते आहे. तो प्रियाच्या नावे २५,००० रुपयांचा चेक लिहितो. येथे, राहुल हा चेक काढणारा (ड्रॉवर), स्टेट बँक ऑफ इंडिया ही चेक स्वीकारणारी (ड्रॉई), आणि प्रिया ही चेक स्वीकारणारी (पेई) आहे.
चेकमधील तीन पक्ष कोण आहेत?
चेक हे एक त्रिपक्षीय दस्तऐवज आहे. प्रत्येक पक्षाची स्वतंत्र कायदेशीर ओळख आणि जबाबदारी असते.
चेक तयार करणारा आणि त्यावर सही करणारा खातेदार हा 'ड्रॉवर' असतो. सही करून, ड्रॉवर स्वीकारणाऱ्या बँकेला त्यांच्या खात्यातून निर्दिष्ट रक्कम डेबिट करण्याचा अधिकार देतो. जर चेक नाकारला गेला, तर त्यासाठी प्रामुख्याने ड्रॉवरच जबाबदार असतो.
धनादेश स्वीकारणारी संस्था बँक असते. तिची भूमिका केवळ प्रतिसादात्मक असते — ती स्वतःहून पैसे देण्याची प्रक्रिया सुरू करत नाही, तर धनादेशावरील सूचनेला प्रतिसाद देते. बँक धनादेशाची पडताळणी करते, खाते तपासते आणि धनादेश एकतर वटवते किंवा नाकारते.
चेकवर निधी प्राप्तकर्ता म्हणून ज्या व्यक्तीचे नाव नमूद केलेले असते, ती व्यक्ती 'प्राप्तकर्ता' (payee) असते. प्राप्तकर्ता एकतर स्वतःच्या बँकेत किंवा थेट धनादेश देणाऱ्या बँकेत (drawee bank) धनादेश पेमेंटसाठी सादर करतो.
पक्ष | ते कोण आहे | भूमिका |
ड्रॉवर | खातेधारक | चेक जारी करतो |
ड्रॉवी | बँक | चेकची रक्कम अदा करतो |
देय रक्कम | प्राप्तकर्ता | पेमेंट प्राप्त होते |
धनादेश स्वीकारणारी बँक त्यावर प्रक्रिया कशी करते?
एकदा चेक पेमेंटसाठी सादर केल्यावर — मग तो काउंटरवर किंवा क्लिअरिंग सिस्टीमद्वारे असो — ड्रॉई बँक निधी वितरित करण्यापूर्वी एका संरचित पडताळणी प्रक्रियेचे पालन करते.
- सहीची पडताळणी: बँक चेकवरील काढणाऱ्याच्या सहीची, बँकेकडे नोंद असलेल्या नमुन्याशी जुळवणी करते.
- खात्यातील शिल्लक तपासणी: बँकेद्वारे याची खात्री केली जाते की, चेक काढणाऱ्याच्या खात्यात चेकची रक्कम भरण्यासाठी पुरेसा निधी आहे.
- धनादेशाची वैधता: बँक तपासते की धनादेश त्याच्या वैधतेच्या कालावधीत (जारी केल्याच्या तारखेपासून तीन महिने) आहे, त्यात कोणताही बदल केलेला नाही आणि एमआयसीआर (MICR) व खात्याचा तपशील सुसंगत आहे.
- पेमेंट किंवा अनादर: जर सर्व चेक पास झाले, तर बँक चेक काढणाऱ्याच्या खात्यातून रक्कम वजा करते आणि चेक स्वीकारणाऱ्याच्या खात्यात जमा करते. जर कोणताही चेक नामंजूर झाला, तर तो चेक अनादराचे कारण नमूद करणाऱ्या रिटर्न मेमोसह परत केला जातो.
ही प्रक्रिया आरबीआयच्या चेक ट्रंकेशन सिस्टम (CTS) द्वारे व्यवस्थापित केलेल्या क्लिअरिंग सायकलमध्ये घडते, ज्यामध्ये प्रत्यक्ष चेक बँकांमध्ये प्रत्यक्षपणे हस्तांतरित करण्याऐवजी, ते इलेक्ट्रॉनिक पद्धतीने स्कॅन करून त्यावर प्रक्रिया केली जाते.
ड्रॉई नेहमीच बँक असते का?
चेकच्या बाबतीत, होय — धनादेश स्वीकारणारी व्यक्ती (ड्रॉई) नेहमी आणि केवळ बँकच असते. ही एक वैधानिक आवश्यकता आहे. परक्राम्य दस्तऐवज कायद्याच्या कलम ६ मध्ये असे नमूद केले आहे की, चेक एका विशिष्ट बँकेवरच काढला गेला पाहिजे. हे वैशिष्ट्य चेकला इतर परक्राम्य दस्तऐवजांपासून वेगळे ठरवते, जसे की विनिमयपत्र (बिल ऑफ एक्सचेंज), ज्यामध्ये धनादेश स्वीकारणारी व्यक्ती कोणतीही व्यक्ती किंवा संस्था असू शकते — जसे की एखादी व्यक्ती, फर्म किंवा कंपनी.
जर चेकसारखा दिसणारा एखादा दस्तऐवज बँकेव्यतिरिक्त इतर कोणावरही काढला असेल, तर भारतीय कायद्यानुसार तो चेक म्हणून पात्र ठरत नाही. त्याला विनिमयपत्र मानले जाऊ शकते, परंतु त्याचे कायदेशीर परिणाम — ज्यात कलम १३८ अंतर्गत अनादरासाठीच्या परिणामांचा समावेश आहे — चेकप्रमाणे त्याला लागू होणार नाहीत. हा भेद बँकिंग सेवा परीक्षा आणि कायदेशीर कार्यवाहीमध्ये वारंवार तपासला जातो.
अदावी आणि प्राप्तकर्ता यांच्यामध्ये काय फरक आहे?
चेकच्या संदर्भात होणाऱ्या चर्चेत, 'ड्रॉई' (आह्वानकर्ता) आणि 'पेई' (प्राप्तकर्ता) या संज्ञांमध्ये सर्वाधिक गोंधळ होतो. हा गोंधळ यासाठी होतो कारण दोन्ही नावे चेकवर छापलेली असतात — बँकेचे नाव सहसा आधीच छापलेले असते, तर प्राप्तकर्त्याचे नाव चेक काढणाऱ्या व्यक्तीद्वारे लिहिले जाते. तथापि, त्यांच्या भूमिका मुळातच भिन्न आहेत.
धनादेश स्वीकारणारी संस्था (बँक) पैसे देते. धनादेश स्वीकारणाऱ्या व्यक्तीला ते पैसे मिळतात. या व्यवहारात धनादेश स्वीकारणाऱ्या संस्थेकडे स्वतःचे कोणतेही पैसे नसतात — ती केवळ धनादेश काढणाऱ्याच्या खात्यातून निधी वितरित करते. धनादेश स्वीकारणारी व्यक्ती ही अभिप्रेत लाभार्थी असते, जी धनादेश सादर करते आणि निधी स्वीकारते.
आधार | ड्रॉवी | देय रक्कम |
ओळख | बँक | पैसे स्वीकारणारी व्यक्ती |
पेमेंट प्राप्त होते | नाही | होय |
चेकवर नाव दिलेले | पूर्व-मुद्रित बँक तपशील | ड्रॉवरने लिहिलेले |
कायदेशीर भूमिका | पेमेंट करतो | पेमेंट मिळते |
ड्रॉई बँकेच्या जबाबदाऱ्या काय आहेत?
बँकिंग कायदा आणि परक्राम्य दस्तऐवज अधिनियमानुसार, धनादेश स्वीकारणाऱ्या बँकेवर विशिष्ट जबाबदाऱ्या असतात. जेव्हा धनादेश वैध असेल आणि खात्यात पुरेशी रक्कम असेल, तेव्हा तो वटवणे हे तिचे प्राथमिक कर्तव्य आहे. त्यापलीकडे, बँक अनेक सुरक्षा उपायांसाठी जबाबदार असते:
- सही आणि तारखेसह दस्तऐवजाची सत्यता पडताळून पहा.
- चेकमध्ये कोणताही महत्त्वाचा बदल झालेला नाही याची खात्री करा.
- पोस्ट-डेटेड चेकवर, ते जारी केल्याच्या तारखेपूर्वी पेमेंट स्वीकारण्यास नकार द्या.
- चेक सादर करण्यापूर्वी, चेक काढणाऱ्याकडून मिळालेल्या पेमेंट थांबवण्याच्या सूचनांवर कार्यवाही करा.
- अनादृत झालेले धनादेश, कारण नमूद करणाऱ्या औपचारिक परतीच्या मेमोसह परत करा.
धनादेश काढणारा आणि स्वीकारणारा यांच्यातील मूळ व्यवहारासाठी बँक जबाबदार नसते. तिचे दायित्व पूर्णपणे व्यवहारात्मक असते — धनादेशानुसार देयकाच्या सूचनेची पडताळणी करणे आणि तिची अंमलबजावणी करणे.
धनादेश स्वीकारणारी बँक धनादेश स्वीकारण्यास केव्हा नकार देऊ शकते?
देय रक्कम स्वीकारणाऱ्या बँकेला कायदेशीररित्या पैसे देण्यास नकार देण्याची परवानगी आहे — आणि काही विशिष्ट परिस्थितीत ते बंधनकारकही आहे. चुकीच्या पद्धतीने पैसे नाकारल्यास बँक कायदेशीर जबाबदारीस पात्र ठरते, परंतु वैध कारणास्तव पैसे नाकारल्यास संरक्षण मिळते. पैसे नाकारण्याची सर्वात सामान्य कारणे खालीलप्रमाणे आहेत:
कारण | अर्थ |
अपुरे निधी | खात्यातील शिल्लक रक्कम चेकच्या रकमेपेक्षा कमी आहे |
सही जुळत नाही | चेकवरील सही फाईलमधील नमुन्यापेक्षा वेगळी आहे. |
शिळा चेक | तीन महिन्यांच्या वैधतेच्या कालावधीनंतर चेक सादर केला जातो. |
पेमेंट थांबवण्याची सूचना | धनादेश काढणाऱ्याने बँकेला धनादेश वटवू नये असा औपचारिक निर्देश दिला आहे. |
खाते बंद किंवा गोठवले आहे | ड्रॉवरचे खाते आता सक्रिय नाही किंवा त्यावर निर्बंध घालण्यात आले आहेत. |
पदार्थ बदल | चेकमध्ये फेरफार किंवा अनधिकृत बदल केल्याची चिन्हे दिसतात |
चेक बाऊन्सच्या प्रकरणात ड्रॉईची (Drawee) भूमिका काय असते?
जेव्हा एखादा चेक नाकारला जातो, तेव्हा धनादेश स्वीकारणारी बँक एक प्रक्रियात्मक परंतु महत्त्वपूर्ण भूमिका बजावते. बँक तो चेक धनादेश, धनादेश स्वीकारणाऱ्याच्या बँकेकडे (किंवा काउंटरवर सादर केल्यास थेट धनादेश स्वीकारणाऱ्याकडे) एका रिटर्न मेमोसह परत पाठवते. या मेमोमध्ये चेक नाकारण्याचे कारण नमूद केलेले असते — उदाहरणार्थ, 'रक्कम अपुरी' किंवा 'खाते बंद'.
'नेगोशिएबल इन्स्ट्रुमेंट्स अॅक्ट' अंतर्गत कलम १३८ च्या कार्यवाहीमध्ये, देय बँकेकडून आलेले रिटर्न मेमो हे पायाभूत दस्तऐवज असते. देय व्यक्ती, धनादेश काढणाऱ्याला वैधानिक मागणीची सूचना पाठवण्यासाठी या मेमोवर अवलंबून असते. जर धनादेश काढणाऱ्याने सूचना मिळाल्यापासून १५ दिवसांच्या आत पैसे दिले नाहीत, तर देय व्यक्ती फौजदारी तक्रार दाखल करू शकते.
हे लक्षात घेणे महत्त्वाचे आहे की, देय रक्कम स्वीकारणारी बँक स्वतः कलम १३८ च्या खटल्यात पक्षकार नसते आणि धनादेश न वटल्याबद्दल तिच्यावर कोणतीही फौजदारी किंवा दिवाणी जबाबदारी नसते — जोपर्यंत धनादेश न वटणे हे बँकेच्या स्वतःच्या चुकीच्या कृत्याचा परिणाम नसेल, जसे की पुरेसा निधी उपलब्ध असूनही पैसे देण्यास नकार देणे.
तुम्ही चेकवरील देयकदाराला कसे ओळखू शकता?
चेकच्या पानावरच आधीच छापलेल्या तपशिलांवरून धनादेश स्वीकारणाऱ्या बँकेची ओळख पटते. सीटीएस (चेक ट्रंकेशन सिस्टीम) मानकांनुसार जारी केलेल्या आधुनिक चेक्सवर धनादेश स्वीकारणाऱ्या बँकेबद्दल खालील माहिती असते:
- बँकेचे नाव आणि शाखेचा पत्ता: चेकच्या पानावर वरच्या किंवा खालच्या बाजूस छापलेला असतो.
- IFSC कोड: इलेक्ट्रॉनिक निधी हस्तांतरणासाठी विशिष्ट शाखा ओळखणारा ११-अक्षरी अल्फान्यूमेरिक कोड.
- एमआयसीआर कोड: चेकच्या तळाशी एका विशिष्ट फॉन्टमध्ये छापलेला ९-अंकी मॅग्नेटिक इंक कॅरेक्टर रेकग्निशन कोड, जो स्वयंचलित चेक प्रक्रियेसाठी वापरला जातो.
हे ओळखचिन्हे एकत्रितपणे धनादेश स्वीकारणाऱ्या बँकेची आणि शाखेची माहिती देतात. विशेषतः एमआयसीआर (MICR) कोडमध्ये शहर कोड, बँक कोड आणि शाखा कोड असतो — ज्यामुळे तो चेक क्लिअरिंग प्रणालीमधील धनादेश स्वीकारणाऱ्या बँकेचे सर्वात अचूक ओळखचिन्ह ठरतो.
निष्कर्ष
चेकमधील 'ड्रॉई' (प्राप्तकर्ता) म्हणजे ती बँक, जिला खातेदाराने त्यांच्या खात्यातून नामनिर्देशित प्राप्तकर्त्याला निर्दिष्ट रक्कम देण्याचे निर्देश दिलेले असतात. ती नेहमीच एक बँक असते - 'नेगोशिएबल इन्स्ट्रुमेंट्स ॲक्ट, १८८१' च्या कलम ६ अंतर्गत ही एक वैधानिक आवश्यकता आहे. प्रत्येक चेक व्यवहाराच्या केंद्रस्थानी 'ड्रॉई' असतो: तो दस्तऐवजाची पडताळणी करतो, खात्याची स्थिती तपासतो आणि चेक एकतर वटवतो किंवा नाकारतो, आणि नंतरच्या बाबतीत 'रिटर्न मेमो' जारी करतो. 'ड्रॉवर' (जो चेक जारी करतो), 'ड्रॉई' (जी बँक पैसे देते), आणि 'पेई' (जो पैसे स्वीकारतो) यांच्यातील फरक समजून घेणे, हे बँकिंग व्यवहार, चेक क्लिअरन्स प्रक्रिया किंवा 'नेगोशिएबल इन्स्ट्रुमेंट्स ॲक्ट'च्या कलम १३८ अंतर्गत येणाऱ्या विवादांशी संबंधित असलेल्या कोणासाठीही पायाभूत आहे.
वारंवार विचारले जाणारे प्रश्न
प्रश्न १. देय रक्कम स्वीकारणारी व्यक्ती नेहमीच बँक असते का?
होय. परक्राम्य दस्तऐवज अधिनियम, १८८१ च्या कलम ६ नुसार, चेक एका विशिष्ट बँकेवरच काढलेला असणे आवश्यक आहे. चेकवरील 'ड्रॉई' (प्राप्तकर्ता) नेहमीच बँक असते, इतर कोणतीही संस्था ही भूमिका बजावू शकत नाही.
प्रश्न २. चेकवरील स्वीकारकर्त्याला मी कसे ओळखू शकेन?
चेकच्या पानावर बँकेचे नाव आणि शाखा आधीच छापलेली असते. चेकच्या तळाशी असलेले IFSC आणि MICR कोड, चेक स्वीकारणाऱ्या विशिष्ट शाखेची अधिक ओळख पटवून देतात.
प्रश्न ३. अस्वीकर्ता आणि प्राप्तकर्ता एकच असू शकतात का?
नाही. धनादेश देणारी बँक ही धनादेश स्वीकारणारी असते; आणि धनादेश स्वीकारणारी व्यक्ती ही धनादेश स्वीकारणारी असते. या दोन भिन्न भूमिका आहेत. तथापि, जर एखाद्या व्यक्तीने धनादेश स्वीकारणाऱ्या बँकेतील स्वतःच्या खात्यात धनादेश जमा केला, तर दोन्ही व्यवहारांमध्ये एकाच बँकेचा समावेश असतो, परंतु धनादेश स्वीकारणारी आणि धनादेश स्वीकारणाऱ्याची खातेधारक म्हणून बँकेच्या भूमिका कायदेशीररित्या स्वतंत्र कार्येच राहतात.
प्रश्न ४. जर देय बँकेने पैसे देण्यास नकार दिला तर काय होते?
बँक अनादराचे कारण नमूद करणारे रिटर्न मेमो जारी करते. त्यानंतर, प्राप्तकर्ता वैधानिक मागणी सूचना जारी करून, परक्राम्य दस्तऐवज कायद्याच्या कलम १३८ अंतर्गत ड्रॉवरविरुद्ध कायदेशीर कारवाई सुरू करण्यासाठी या मेमोचा वापर करू शकतो.
प्रश्न ५. चेक बाऊन्स झाल्यास ड्रॉई जबाबदार असतो का?
नाही. कलम १३८ अंतर्गत येणाऱ्या सामान्य चेक बाऊन्स प्रकरणात, जबाबदारी चेक काढणाऱ्यावर (ड्रॉवरवर) असते. चेक स्वीकारणारी बँक (ड्रॉई बँक) या प्रकरणात पक्षकार नसते, जोपर्यंत चेक अनादरास बँकेच्या स्वतःच्या चुकीच्या कृतीने कारणीभूत ठरले नसेल, जसे की खात्यात पुरेसा निधी असूनही चेक स्वीकारण्यास नकार देणे.

 तज्ञ सल्ला आणि उपाय मिळवा
कौटुंबिक, मालमत्ता, गुन्हेगारी प्रकरणे आणि इतर सर्व कायदेशीर बाबींसाठी अनुभवी वकील
आता सल्ला घ्या