


व्यवसाय और अनुपालन
स्टार्टअप के लिए कैप टेबल: इक्विटी डाइल्यूशन, फाउंडर वेस्टिंग, ईएसओपी और फंडिंग की पूरी जानकारी

3.1. प्री-मनी बनाम पोस्ट-मनी वैल्यूएशन
4. संस्थापक वेस्टिंग क्या है? 5. ईएसओपी क्या है?5.1. ईएसओपी पूल संस्थापक के शेयरों के अवमूल्यन को कैसे प्रभावित करता है?
6. जारी किए गए शेयर, विकल्प और पूर्णतः डाइल्यूटेड शेयर 7. फंडिंग राउंड से कैप टेबल में क्या बदलाव आते हैं? 8. निवेशकों की शर्तों को स्वीकार करने से पहले संस्थापकों को किन बातों की जांच करनी चाहिए? 9. स्टार्टअप्स को कैपिटल कैप टेबल कैसे बनाए रखना चाहिए? 10. स्टार्टअप्स के लिए कैप टेबल चेकलिस्ट 11. कैप टेबल में होने वाली आम गलतियाँ जिनसे बचना चाहिए 12. भारत में कानूनी और नियामक ढांचा 13. निष्कर्षजैसे-जैसे व्यवसाय बढ़ता है, स्टार्टअप के स्वामित्व का प्रबंधन करना जटिल हो सकता है। शुरुआत में, किसी स्टार्टअप में केवल दो या तीन संस्थापक ही कंपनी के मालिक हो सकते हैं। लेकिन जब निवेशक, कर्मचारी, ESOP, नए फंडिंग राउंड और परिवर्तनीय प्रतिभूतियां शामिल हो जाती हैं, तो यह जानना बहुत मुश्किल हो जाता है कि वास्तव में किसका क्या स्वामित्व है। कैप टेबल कंपनी के स्वामित्व को ट्रैक करने और भविष्य में उस स्वामित्व में होने वाले संभावित परिवर्तनों को दर्ज करने के लिए उपयोग किया जाने वाला मुख्य रिकॉर्ड है।
कैप टेबल क्या है?
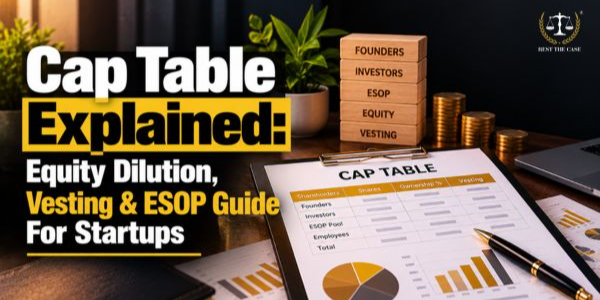
पूंजीकरण तालिका या कैप टेबल एक विस्तृत रिकॉर्ड है जो दर्शाता है कि किसी स्टार्टअप में किसके पास इक्विटी है और प्रत्येक व्यक्ति या संस्था के पास कितनी इक्विटी है। एक नए स्टार्टअप के लिए, कैप टेबल संस्थापकों द्वारा धारित शेयरों को दर्शाने वाली एक साधारण स्प्रेडशीट हो सकती है। हालाँकि, जैसे-जैसे कंपनी बढ़ती है, यह एक अधिक विस्तृत वित्तीय और कानूनी रिकॉर्ड बन जाता है। संस्थापकों, निवेशकों और कानूनी सलाहकारों के लिए, कैप टेबल निम्नलिखित को समझने में सहायक होती है:
- मतदान अधिकार और नियंत्रण।
- लाभांश और निकास वितरण।
- आगामी फंडिंग राउंड के बाद स्वामित्व में परिवर्तन होगा।
- ईएसओपी और परिवर्तनीय प्रतिभूतियों से संभावित अवमूल्यन।
यह भी पढ़ें: भारत में पूंजी जुटाने से पहले स्टार्टअप के लिए कानूनी चेकलिस्ट: दस्तावेज़, अनुपालन और निवेशक ड्यू डिलिजेंस
स्टार्टअप कैप टेबल में कौन-कौन सी जानकारी शामिल होती है?
- संस्थापक और शेयरधारक: सभी शेयरधारकों के नाम और श्रेणियां, जिनमें संस्थापक, एंजेल निवेशक, वेंचर कैपिटल फंड, सलाहकार और कर्मचारी शामिल हैं।
- शेयरों की संख्या और प्रकार: प्रत्येक व्यक्ति द्वारा धारित शेयरों की संख्या और संबंधित वर्ग, जैसे इक्विटी शेयर, सीसीपीएस या संचयी वरीयता शेयर।
- स्वामित्व प्रतिशत: प्रत्येक शेयरधारक द्वारा स्वामित्व का प्रतिशत।
- निवेश के चरण: प्री-सीड, सीड, सीरीज ए, सीरीज बी और बाद के चरणों का विवरण, जिसमें प्रति शेयर भुगतान की गई कीमत भी शामिल है।
- ईएसओपी पूल: कर्मचारियों को दिए गए, प्रयोग किए गए और अभी भी उपलब्ध विकल्प।
- परिवर्तनीय प्रतिभूतियाँ: परिवर्तनीय नोट्स, SAFE, CCD और इसी तरह के उपकरण जो बाद में शेयर बन सकते हैं।
- पूर्णतः अवमूल्यित स्वामित्व: स्वामित्व की गणना यह मानकर की जाती है कि संबंधित विकल्प और परिवर्तनीय प्रतिभूतियां इक्विटी में परिवर्तित हो गई हैं।
इक्विटी डाइल्यूशन कैसे काम करता है?
इक्विटी डाइल्यूशन तब होता है जब कोई कंपनी नए शेयर जारी करती है और मौजूदा शेयरधारकों का स्वामित्व प्रतिशत कम हो जाता है। महत्वपूर्ण बात यह है कि डाइल्यूशन का मतलब यह नहीं है कि मौजूदा शेयरधारक अपने पास मौजूद शेयरों की संख्या खो देता है। बल्कि, वे शेयर कुल शेयरों के एक छोटे प्रतिशत के बराबर हो जाते हैं।
उदाहरण के लिए, मान लीजिए कि आप और आपके सह-संस्थापक 10,000 शेयरों से शुरुआत करते हैं। आप दोनों के पास 5,000 शेयर हैं, यानी 50%। यदि कंपनी किसी निवेशक को 2,500 नए शेयर जारी करती है:
- आपके पास अभी भी 5,000 शेयर हैं।
- आपकी हिस्सेदारी 50% से घटकर 40% हो जाती है।
- निवेशक के पास कुल 12,500 शेयरों में से 2,500 शेयर हैं, जिससे निवेशक को 20% हिस्सेदारी मिलती है।
इसलिए, आपके शेयरों की संख्या अपरिवर्तित रहती है, लेकिन आपकी प्रतिशत हिस्सेदारी कम हो जाती है।
प्री-मनी बनाम पोस्ट-मनी वैल्यूएशन
फंडिंग राउंड के दौरान ये दोनों शब्द महत्वपूर्ण होते हैं।
- प्री-मनी वैल्यूएशन का मतलब है कंपनी का वह निर्धारित मूल्य जो नए निवेश को शामिल करने से पहले तय किया गया हो।
- पोस्ट-मनी वैल्यूएशन का मतलब है निवेश जोड़ने के बाद कंपनी का मूल्य।
- मूल सूत्र यह है: निवेश के बाद का मूल्यांकन = निवेश से पहले का मूल्यांकन + निवेश राशि
- निवेशक के स्वामित्व प्रतिशत की गणना इस प्रकार की जा सकती है: निवेशक स्वामित्व % = निवेश राशि ÷ निवेश के बाद का मूल्यांकन
संस्थापक वेस्टिंग क्या है?
संस्थापक स्वामित्व एक ऐसी प्रणाली है जिसके तहत संस्थापकों को समय के साथ धीरे-धीरे इक्विटी मिलती है, न कि उनके सभी शेयर पहले दिन से ही पूरी तरह से अर्जित मान लिए जाते हैं। मान लीजिए कि तीन संस्थापक स्वामित्व को 33/33/34 के अनुपात में विभाजित करते हैं, लेकिन एक संस्थापक केवल तीन महीने बाद कंपनी छोड़ देता है। स्वामित्व के अभाव में, वह व्यक्ति कंपनी में योगदान न देने के बावजूद भी कंपनी का एक बड़ा हिस्सा अपने पास रख सकता है।
निहितकरण और क्लिफ अवधि
एक सामान्य संरचना चार वर्ष की वेस्टिंग अवधि और एक वर्ष के क्लिफ (अंतराल) की होती है। वेस्टिंग अवधि वह समय है जो पूर्ण इक्विटी आवंटन अर्जित करने के लिए आवश्यक होता है। क्लिफ प्रारंभिक अवधि है जिसके दौरान कुछ भी वेस्ट नहीं होता है। एक मानक चार वर्षीय अनुसूची के तहत:
- महीने 0-12: कोई इक्विटी निहित नहीं होती।
- महीना 12: 25% राशि एक साथ प्राप्त होती है।
- महीने 13-48: शेष 75% राशि मासिक रूप से प्राप्त होती है।
- माह 48: संस्थापक को पूर्ण स्वामित्व प्राप्त हो जाता है।
यदि कोई संस्थापक एक वर्ष की समय सीमा समाप्त होने से पहले कंपनी छोड़ देता है, तो समझौते के अनुसार, अप्रतिबंधित इक्विटी को आम तौर पर जब्त कर लिया जाता है या नाममात्र मूल्य पर वापस खरीद लिया जाता है। यदि संस्थापक दो वर्ष बाद कंपनी छोड़ता है, तो इस मानक अनुसूची के तहत 50% इक्विटी प्रतिप्रतिबंधित हो जाएगी, जबकि शेष 50% अप्रतिबंधित रहेगी।
ईएसओपी क्या है?
कर्मचारी स्टॉक विकल्प योजना (ESOP) कर्मचारियों को लागू शर्तों को पूरा करने के बाद पूर्व निर्धारित मूल्य पर कंपनी के शेयर खरीदने का अधिकार देती है, लेकिन यह उनकी बाध्यता नहीं है। स्टार्टअप कंपनियों के लिए, ESOP कर्मचारियों को आकर्षित करने और बनाए रखने का एक उपयोगी तरीका हो सकता है, खासकर तब जब कंपनी केवल वेतन के आधार पर बड़ी कंपनियों से प्रतिस्पर्धा नहीं कर सकती। ESOP स्टार्टअप कंपनियों की मदद कर सकता है:
- कुशल कर्मचारियों को आकर्षित करें।
- कर्मचारियों को दिए जाने वाले पुरस्कारों को कंपनी के दीर्घकालिक विकास से जोड़ें।
- वेस्टिंग शर्तों के माध्यम से महत्वपूर्ण टीम सदस्यों को बनाए रखें।
ऑप्शन और वास्तविक शेयर एक समान नहीं होते हैं:
- ऑप्शन के ज़रिए कर्मचारी को भविष्य में शेयर हासिल करने का अधिकार मिलता है। ऑप्शन धारक को आमतौर पर ऑप्शन होने मात्र से शेयरधारक के रूप में वोट देने या लाभांश प्राप्त करने का अधिकार नहीं मिल जाता है।
- कर्मचारी द्वारा निहित विकल्प का प्रयोग करने के बाद एक वास्तविक शेयर जारी किया जाता है। एक बार जारी होने के बाद, यह कंपनी में वास्तविक इक्विटी का प्रतिनिधित्व करता है और लागू शेयरधारक अधिकारों को वहन करता है।
ईएसओपी प्रक्रिया में सामान्यतः तीन चरण होते हैं:
- अनुदान: कंपनी कर्मचारी को एक विकल्प अनुदान देती है जिसमें विकल्पों की संख्या, प्रयोग मूल्य और निहित होने की अनुसूची बताई जाती है।
- अधिकार प्राप्ति: कर्मचारी समय के साथ-साथ विकल्पों का प्रयोग करने का अधिकार अर्जित करता है।
- एक्सरसाइज: कर्मचारी एक्सरसाइज मूल्य का भुगतान करता है और निहित विकल्पों को वास्तविक शेयरों में परिवर्तित करता है।
ईएसओपी पूल संस्थापक के शेयरों के अवमूल्यन को कैसे प्रभावित करता है?
स्टार्टअप कंपनियां अक्सर अपने शेयरों का एक हिस्सा भविष्य में कर्मचारियों को विकल्प अनुदान देने के लिए आरक्षित रखती हैं। मूल लेख में लगभग 10% से 15% के एक विशिष्ट पूल का उल्लेख किया गया है।
- प्री-मनी ईएसओपी पूल: प्री-मनी ईएसओपी पूल का निर्माण या विस्तार निवेशक के पैसे डालने से पहले किया जाता है। इसका मतलब है कि मौजूदा शेयरधारक, मुख्य रूप से संस्थापक, पूल के निर्माण से होने वाले शेयरों के मूल्य में कमी को वहन करते हैं।
- निवेश के बाद बनाया गया ESOP पूल: निवेश के बाद एक पोस्ट-मनी पूल बनाया जाता है। इस मामले में, हिस्सेदारी में कमी को मौजूदा संस्थापकों और नए निवेशकों के बीच साझा किया जाता है।
इसलिए संस्थापकों को अपनी वास्तविक आवश्यकता से अधिक ESOP पूल स्वीकार करने से बचना चाहिए। भर्ती योजना में केवल 8% की आवश्यकता होने पर 20% का पूल बनाना अनावश्यक डाइल्यूशन पैदा कर सकता है। बिना आवंटित विकल्प भी भविष्य में डाइल्यूशन का एक संभावित स्रोत बने रहते हैं।
जारी किए गए शेयर, विकल्प और पूर्णतः डाइल्यूटेड शेयर
- जारी और बकाया शेयर वे वास्तविक शेयर हैं जो वर्तमान में संस्थापकों, निवेशकों या उन कर्मचारियों के पास हैं जिन्होंने अपने विकल्प का प्रयोग किया है। इन शेयरों में संबंधित शेयरधारक अधिकार निहित होते हैं।
- वेस्टेड ऑप्शन वे ऑप्शन होते हैं जिन्हें किसी कर्मचारी ने अर्जित तो कर लिया है लेकिन अभी तक उनका उपयोग नहीं किया है।
- अभी तक वेस्टेड न हुए ऑप्शन भविष्य में वेस्टेड हो सकते हैं। यदि कर्मचारी वेस्टेड होने से पहले नौकरी छोड़ देता है, तो लागू दस्तावेजों के अनुसार ये ऑप्शन उपलब्ध पूल में वापस आ सकते हैं।
- परिवर्तनीय प्रतिभूतियाँ , जैसे कि परिवर्तनीय नोट्स, SAFE और CCD, अभी शेयर नहीं हैं, लेकिन भविष्य में शेयर बन सकती हैं।
पूर्णतः पतला स्वामित्व
पूर्णतः डाइल्यूटेड ओनरशिप संभावित स्वामित्व की व्यापक तस्वीर प्रस्तुत करती है। इसमें यह माना जाता है कि संबंधित परिवर्तनीय प्रतिभूतियों का रूपांतरण हो चुका है और लागू ESOP विकल्पों का प्रयोग किया जा चुका है। इसमें निम्नलिखित शामिल हो सकते हैं:
- शेयरों में परिवर्तित होने वाले सेफ और कन्वर्टिबल नोट्स।
- सीसीडी का इक्विटी में रूपांतरण।
- स्वीकृत और अआवंटित ईएसओपी विकल्पों को ध्यान में रखा जा रहा है।
फंडिंग राउंड से कैप टेबल में क्या बदलाव आते हैं?
फंडिंग राउंड से कंपनी की पूंजी तालिका में महत्वपूर्ण बदलाव आ सकता है। सबसे पहले, कंपनी नए निवेशक को नए इक्विटी या प्रेफरेंस शेयर जारी करती है। दूसरे, शेयरों की कुल संख्या बढ़ने के कारण, मौजूदा शेयरधारकों के पास आमतौर पर कम प्रतिशत हिस्सेदारी होती है, जब तक कि वे आनुपातिक अधिकारों के माध्यम से या अन्य संविदात्मक सुरक्षा के तहत हिस्सेदारी न रखते हों।
तीसरा, मूल्यांकन से शेयरों की संख्या में कमी आती है। उच्च प्री-मनी मूल्यांकन का आम तौर पर मतलब होता है कि समान निवेश के लिए कम शेयर जारी करने की आवश्यकता होती है। डाउन-राउंड से शेयरों की संख्या में और भी कमी आ सकती है। मौजूदा एंजेल निवेशक और सीड निवेशक भी शेयरों की संख्या में कमी का सामना कर सकते हैं, जब तक कि उनके पास अधिक पैसा निवेश करने और अपने स्वामित्व प्रतिशत को बनाए रखने का अधिकार न हो।
निवेशकों की शर्तों को स्वीकार करने से पहले संस्थापकों को किन बातों की जांच करनी चाहिए?
- मूल्यांकन और अवमूल्यन: पुष्टि करें कि मूल्यांकन प्री-मनी है या पोस्ट-मनी और परिणामस्वरूप शेयरधारिता की गणना करें।
- ईएसओपी पूल: जांचें कि क्या निवेशक को एक नए या विस्तारित पूल की आवश्यकता है और क्या यह निवेश से पहले या बाद में बनाया गया है।
- शेयर का प्रकार: यह समझें कि निवेशकों को इक्विटी शेयर मिलते हैं या सीसीपीएस जैसे प्रेफरेंस शेयर।
- परिसमापन वरीयता: "1x सहभागी वरीयता" जैसे शब्दों पर ध्यान दें। सहभागी वरीयता निवेशकों को अपना निवेश वापस पाने और फिर शेष आय में हिस्सेदारी करने की अनुमति दे सकती है।
- एंटी-डिल्यूशन: डाउन-राउंड के दौरान फाउंडर्स के लिए फुल रैचेट प्रोटेक्शन नुकसानदायक साबित हो सकता है। ब्रॉड-बेस्ड वेटेड एवरेज प्रोटेक्शन आमतौर पर अधिक संतुलित होता है।
- भविष्य में धन जुटाने की प्रक्रिया: वर्तमान दौर और संभावित भविष्य के दौरों के बाद संस्थापक स्वामित्व का मॉडल तैयार करना।
स्टार्टअप्स को कैपिटल कैप टेबल कैसे बनाए रखना चाहिए?
पूंजी तालिका प्रबंधन के लिए सावधानीपूर्वक रिकॉर्ड रखना आवश्यक है। एक छोटी सी गलती भी बाद में धन जुटाने या उचित जांच-पड़ताल के दौरान गंभीर समस्याएं पैदा कर सकती है। संस्थापक, कर्मचारी, सलाहकार, परामर्शदाता या निवेशक को किए गए प्रत्येक इक्विटी वादे को अनौपचारिक ईमेल या स्मृति पर निर्भर रहने के बजाय रिकॉर्ड किया जाना चाहिए। स्टार्टअप्स को निम्नलिखित से संबंधित दस्तावेज़ बनाए रखने चाहिए:
- बोर्ड और शेयरधारकों की स्वीकृति।
- धन या अन्य प्रतिफल प्राप्त हुआ।
- शेयर प्रमाणपत्र और उनके सीरियल नंबर।
- ईएसओपी अनुदान और उसका प्रयोग।
- परिवर्तनीय दस्तावेज और उनकी शर्तें।
ESOPs के लिए, अनुदान तिथियां, स्ट्राइक मूल्य, क्लिफ तिथियां, निहित विकल्प और प्रयोग किए गए शेयरों जैसे विवरण बनाए रखें। SAFEs और परिवर्तनीय नोटों के लिए, परिपक्वता तिथियां, मूल्यांकन सीमा और छूट दरें दर्ज करें और संभावित रूपांतरण परिणामों का मॉडल तैयार करें।
सबसे महत्वपूर्ण बात यह है कि परिचालन पूंजी तालिका कंपनी के आधिकारिक दस्तावेजों, बोर्ड की बैठकों के कार्यवृत्त, वैधानिक रजिस्टरों और कंपनी के अनुबंधों से मेल खानी चाहिए। किसी भी प्रकार की विसंगति निवेशकों द्वारा उचित जांच-पड़ताल के दौरान देरी का कारण बन सकती है।
स्टार्टअप्स के लिए कैप टेबल चेकलिस्ट
क्षेत्र | क्या जांचना है |
|---|---|
स्वामित्व | संस्थापक, सलाहकार और निवेशकों की संपत्तियों का सही-सही रिकॉर्ड दर्ज किया गया है। |
शेयरों | जारी और बकाया शेयर आधिकारिक रिकॉर्ड से मेल खाते हैं। |
ईएसओपी | पूल का आकार, अनुदान, निहित अधिकार और शेष विकल्प ट्रैक किए जाते हैं। |
पतला करने की क्रिया | भविष्य में स्वामित्व की गणना पूर्णतः डाइल्यूटेड आधार पर की जाती है। |
परिवर्तनीय | SAFE, नोट्स और CCD को ठीक से रिकॉर्ड किया गया है। |
अभिलेख | कैप टेबल बोर्ड और वैधानिक अभिलेखों से मेल खाती है। |
अपडेट | शेयर जारी करने, हस्तांतरण करने और विकल्प प्रदान करने की प्रत्येक प्रक्रिया को तुरंत दर्ज किया जाता है। |
कैप टेबल में होने वाली आम गलतियाँ जिनसे बचना चाहिए
- पूंजी तालिका को अपडेट न करना: यहां तक कि एक छोटे से निवेश या शेयर हस्तांतरण को भी दर्ज किया जाना चाहिए।
- शेयरों को स्वामित्व प्रतिशत से भ्रमित करना: शेयरों की कुल संख्या जाने बिना 10,000 शेयरों का कोई खास मतलब नहीं होता।
- ईएसओपी और परिवर्तनीय शेयरों को नजरअंदाज करना: केवल जारी किए गए शेयरों को देखने से स्वामित्व की भ्रामक तस्वीर सामने आ सकती है।
- प्री-मनी ईएसओपी डाइल्यूशन की अनदेखी करना: संस्थापकों को यह मॉडल तैयार करना चाहिए कि प्रस्तावित पूल उनके स्वामित्व को किस प्रकार प्रभावित करता है।
- संस्थापक के निहित अधिकारों का दस्तावेजीकरण न करना: संस्थापक की इक्विटी को उचित निहित अधिकार और पुनर्खरीद व्यवस्था द्वारा समर्थित किया जाना चाहिए।
- वैधानिक दस्तावेजों से मेल न खाने वाले रिकॉर्ड रखना: आंतरिक स्प्रेडशीट और आधिकारिक रिकॉर्ड हमेशा सुसंगत रहने चाहिए।
भारत में कानूनी और नियामक ढांचा
शेयर पूंजी, ईएसओपी और धन जुटाने का प्रबंधन करने वाले भारतीय स्टार्टअप को कंपनी अधिनियम, 2013 और लागू नियमों का पालन करना होगा।
- धारा 42 और 62: निजी प्लेसमेंट, तरजीही आवंटन और संबंधित अनुमोदन, मूल्यांकन और फाइलिंग से संबंधित हैं।
- धारा 43: इसमें शेयर पूंजी के प्रकारों को शामिल किया गया है, जिसमें इक्विटी और वरीयता शेयर शामिल हैं।
- धारा 62(1)(बी) और नियम 12: शेयरधारक अनुमोदन, प्रकटीकरण और निहित आवश्यकताओं सहित ईएसओपी को नियंत्रित करते हैं।
- स्रोत में ईएसओपी के लिए एक वैधानिक न्यूनतम एक वर्ष की निहित अवधि का उल्लेख किया गया है।
- धारा 88: कंपनियों को सदस्यों के रजिस्टर और लागू विकल्प धारक अभिलेखों सहित वैधानिक रजिस्टर बनाए रखने की आवश्यकता है।
हे लेख तुम्हाला उपयुक्त वाटू शकतात
- शेयरधारकों के अधिकार और विवाद: निजी कंपनियों के लिए संपूर्ण मार्गदर्शिका
- संस्थापक का अधिकार, इक्विटी का अवमूल्यन और पूंजी पूंजी तालिका: हर स्टार्टअप को ये बातें जाननी चाहिए
निष्कर्ष
एक सुव्यवस्थित पूंजी पूंजी तालिका संस्थापकों को यह समझने में मदद करती है कि किसके पास क्या है और भविष्य में मिलने वाली फंडिंग, ईएसओपी, वेस्टिंग और परिवर्तनीय प्रतिभूतियां स्वामित्व को कैसे प्रभावित कर सकती हैं। संस्थापकों को नियमित रूप से अपने रिकॉर्ड अपडेट करने चाहिए, पूर्ण रूप से डाइल्यूटेड आधार पर डाइल्यूशन की गणना करनी चाहिए और हस्ताक्षर करने से पहले निवेशक शर्तों की सावधानीपूर्वक समीक्षा करनी चाहिए। उचित दस्तावेज़ीकरण से बाद में स्वामित्व विवादों और कानूनी जटिलताओं से बचा जा सकता है। चूंकि पूंजी पूंजी तालिका प्रबंधन में वैधानिक आवश्यकताएं भी शामिल होती हैं, इसलिए स्टार्टअप्स को सटीक कॉर्पोरेट रिकॉर्ड बनाए रखने चाहिए और आवश्यकता पड़ने पर पेशेवर कानूनी सलाह लेनी चाहिए।
अस्वीकरण : यह ब्लॉग केवल सूचनात्मक उद्देश्यों के लिए है। यदि आपको कानूनी परामर्श की आवश्यकता है, तो कृपया किसी अनुभवी कॉर्पोरेट वकील से संपर्क करें।
अक्सर पूछे जाने वाले प्रश्न
प्रश्न 1. स्टार्टअप में पूंजीगत पूंजी तालिका क्या होती है?
कैप टेबल एक ऐसा रिकॉर्ड है जो स्टार्टअप की स्वामित्व संरचना को दर्शाता है। इसमें शेयरधारकों की हिस्सेदारी, शेयर वर्ग, स्वामित्व प्रतिशत, ईएसओपी और परिवर्तनीय उपकरणों से संभावित भविष्य के स्वामित्व की जानकारी शामिल होती है।
प्रश्न 2. शेयरों की संख्या में कमी से संस्थापकों पर क्या प्रभाव पड़ता है?
नए शेयर जारी होने पर संस्थापक का हिस्सा कम हो जाता है। हालांकि, यदि निवेश से कंपनी का समग्र मूल्य बढ़ता है, तो संस्थापक का छोटा हिस्सा भी मौद्रिक दृष्टि से अधिक मूल्यवान हो सकता है।
प्रश्न 3. 1 वर्ष के क्लिफ के साथ 4 वर्ष की वेस्टिंग अवधि क्या है?
इसका मतलब है कि पहले 12 महीनों के दौरान कोई इक्विटी प्राप्त नहीं होती है। एक वर्ष पूरा होने पर 25% इक्विटी प्राप्त होती है। शेष 75% इक्विटी अगले 36 महीनों में मासिक रूप से प्राप्त होती है, और 48वें महीने में 100% प्राप्त हो जाती है।
प्रश्न 4. क्या ईएसओपी संस्थापक के स्वामित्व को कम करता है?
जी हां। ईएसओपी पूल संस्थापकों के शेयरों को कम कर सकता है, खासकर तब जब इसे फंडिंग राउंड से पहले बनाया गया हो। इसका सटीक प्रभाव लेनदेन की संरचना पर निर्भर करता है।
प्रश्न 5. पूर्णतः पतला स्वामित्व क्या है?
पूर्णतः डाइल्यूटेड ओनरशिप में मौजूदा शेयरों के साथ-साथ ईएसओपी विकल्पों और परिवर्तनीय प्रतिभूतियों जैसे कि एसएएफई, कन्वर्टिबल नोट्स और सीसीडी से संभावित शेयरों को भी शामिल किया जाता है।

 विशेषज्ञ सलाह और समाधान प्राप्त करें
सभी कानूनी मामलों के लिए अनुभवी वकील, चाहे वह पारिवारिक, संपत्ति, आपराधिक मामले हों, और अधिक।
अभी परामर्श करें