


व्यवसाय और अनुपालन
भारत में कंपनियों के लिए वार्षिक वित्तीय अनुपालन चेकलिस्ट

1.1. आपकी कंपनी की चेकलिस्ट को आकार देने वाले कारक
2. किसी कंपनी को हर साल कौन से वित्तीय विवरण तैयार करने चाहिए?2.1. वार्षिक वित्तीय विवरणों के मुख्य घटक
3. क्या आपकी कंपनी को वैधानिक लेखापरीक्षा की आवश्यकता है? 4. कंपनियों को सालाना तौर पर आयकर संबंधी किन अनुपालन कार्यों को पूरा करना चाहिए? 5. कंपनियों को ROC और MCA की वार्षिक फाइलिंग में किन बातों पर नज़र रखनी चाहिए? 6. वार्षिक वित्तीय अनुपालन में होने वाली सबसे आम गलतियाँ क्या हैं? 7. कंपनियों के लिए वार्षिक वित्तीय अनुपालन चेकलिस्ट 8. कंपनियां वार्षिक वित्तीय अनुपालन कैलेंडर कैसे बना सकती हैं? 9. निष्कर्षभारत में कंपनियों को अपने व्यवसाय की संरचना, कारोबार, कर पंजीकरण और संचालन के आधार पर विभिन्न वार्षिक वित्तीय और नियामक अनुपालनों को पूरा करना होता है। इनमें वित्तीय विवरण तैयार करना, जहां लागू हो वहां ऑडिट करना, आयकर रिटर्न दाखिल करना, आरओसी से संबंधित फाइलिंग पूरी करना, जीएसटी और टीडीएस अनुपालन की समीक्षा करना और उचित वित्तीय रिकॉर्ड बनाए रखना शामिल हो सकता है। वार्षिक अनुपालन आवश्यकताओं को पूरा न करने पर जुर्माना और अनावश्यक कानूनी या वित्तीय जोखिम हो सकते हैं।
किसी कंपनी को वार्षिक रूप से किन वित्तीय अनुपालनों को पूरा करने की आवश्यकता होती है?
- वार्षिक वित्तीय विवरणों की तैयारी: वर्ष के अंत में बैलेंस शीट, लाभ और हानि खाता, नकदी प्रवाह विवरण और खातों पर टिप्पणी तैयार करना।
- वैधानिक लेखापरीक्षा: कंपनी के खातों की लेखापरीक्षा करने और लेखापरीक्षा रिपोर्ट जारी करने के लिए एक स्वतंत्र चार्टर्ड अकाउंटेंट (सीए) फर्म को नियुक्त करना।
- आयकर अनुपालन: शुद्ध कर योग्य आय की गणना करना, पात्र व्ययों का दावा करना और वार्षिक कॉर्पोरेट आयकर रिटर्न (आईटीआर-6) दाखिल करना।
- आरओसी/एमसीए वार्षिक फाइलिंग: कंपनी रजिस्ट्रार (आरओसी) को वित्तीय विवरण (फॉर्म एओसी-4) और वार्षिक रिटर्न (फॉर्म एमजीटी-7/एमजीटी-7ए) प्रस्तुत करना।
- जीएसटी वार्षिक अनुपालन: वार्षिक बाहरी आपूर्तियों, इनपुट टैक्स क्रेडिट (आईटीसी) का मिलान करना और जहां लागू हो, वार्षिक जीएसटी रिटर्न (फॉर्म जीएसटीआर-9) और मिलान विवरण (फॉर्म जीएसटीआर-9सी) दाखिल करना।
- टीडीएस का मिलान और फाइलिंग: वर्ष के अंत में स्रोत पर काटे गए कर (टीडीएस) के बहीखातों की समीक्षा करना, कम कटौती या भुगतान चूक को दूर करना और वार्षिक कर्मचारी कर प्रमाण पत्र (फॉर्म 16) जारी करना।
- सचिवीय एवं आंतरिक बोर्ड अनुपालन: अनिवार्य वार्षिक आम बैठक (एजीएम) आयोजित करना, बोर्ड की बैठकें संचालित करना और वैधानिक रजिस्टरों को अद्यतन करना।
यह भी पढ़ें: भारत में प्राइवेट लिमिटेड कंपनी कैसे पंजीकृत करें?
आपकी कंपनी की चेकलिस्ट को आकार देने वाले कारक
- कंपनी का प्रकार: प्राइवेट लिमिटेड, पब्लिक लिमिटेड, एक व्यक्ति कंपनी (ओपीसी), या धारा 8 (गैर-लाभकारी) कंपनी।
- वार्षिक कारोबार और चुकता पूंजी: ये सीमाएं सचिवीय लेखापरीक्षा, आंतरिक लेखापरीक्षा या लागत लेखापरीक्षा जैसी अतिरिक्त आवश्यकताओं को निर्धारित करती हैं।
- उद्योग क्षेत्र: विनियमित क्षेत्रों (जैसे फिनटेक, एनबीसी, स्वास्थ्य सेवा या दूरसंचार) को आरबीआई, सेबी या आईआरडीएआई जैसे निकायों द्वारा निर्धारित अतिरिक्त रिपोर्टिंग दिशानिर्देशों का सामना करना पड़ता है।
- कर पंजीकरण: सक्रिय जीएसटी, आईईसी (आयात निर्यात संहिता), या राज्य-विशिष्ट पेशेवर कर पंजीकरण होने से द्वितीयक अनुपालन चक्र शुरू हो जाते हैं।
किसी कंपनी को हर साल कौन से वित्तीय विवरण तैयार करने चाहिए?
कंपनी अधिनियम, 2013 की धारा 134 और धारा 137 के तहत, प्रत्येक कंपनी को प्रत्येक वित्तीय वर्ष (1 अप्रैल से 31 मार्च) के अंत में अपने वित्तीय विवरण तैयार और अंतिम रूप देना होगा।
वार्षिक वित्तीय विवरणों के मुख्य घटक
- बैलेंस शीट: वित्तीय वर्ष के अंत में कंपनी की परिसंपत्तियों, देनदारियों और शेयरधारकों की इक्विटी का सारांश प्रस्तुत करती है।
- लाभ और हानि (P&L) खाता: इसमें 12 महीने की अवधि में अर्जित राजस्व, परिचालन लागत, मूल्यह्रास और शुद्ध लाभ या हानि का विवरण दिया जाता है।
- कैश फ्लो स्टेटमेंट: परिचालन, निवेश और वित्तपोषण गतिविधियों से नकदी के वास्तविक प्रवाह और बहिर्वाह को दर्शाता है (ओपीसी, छोटी कंपनियों और निष्क्रिय कंपनियों को छोड़कर सभी कंपनियों के लिए अनिवार्य)।
- खातों के लिए नोट्स: लेखांकन नीतियों, आकस्मिक देनदारियों, खंड रिपोर्टिंग और सामान्य खाता बही मदों के विवरण के बारे में जानकारी प्रदान करने वाले व्याख्यात्मक नोट्स।
- इक्विटी में परिवर्तन का विवरण: भारतीय लेखा मानकों (इंड एएस) का पालन करने वाली कंपनियों के लिए आवश्यक है, जिसमें शेयरधारक इक्विटी घटकों में होने वाले बदलावों का विस्तृत विवरण दिया जाता है।
अंतिम रूप देने से पहले सुलह क्यों महत्वपूर्ण है?
बोर्ड की मंजूरी और ऑडिट के लिए अपने खातों को लॉक करने से पहले, ट्रायल बैलेंस में प्रत्येक मद को सत्यापन योग्य दस्तावेज़ों द्वारा समर्थित होना चाहिए।
अंतिम स्वीकृति से पहले वित्तीय विवरणों की व्यवस्थित रूप से समीक्षा की जानी चाहिए, साथ ही सहायक बैंक विवरण, बिक्री रजिस्टर, विक्रेता बिल, अचल संपत्ति अनुसूचियां और भौतिक इन्वेंट्री लॉग भी शामिल होने चाहिए। यदि असमायोजित लंबित खातों या बैंक प्रविष्टियों में विसंगतियों का समाधान नहीं किया जाता है, तो इससे ऑडिट रिपोर्ट में गड़बड़ी या मूल्यांकन के दौरान अप्रत्याशित कर मांगें आ सकती हैं।
क्या आपकी कंपनी को वैधानिक लेखापरीक्षा की आवश्यकता है?
शुरुआती दौर के उद्यमियों में एक आम गलत धारणा यह है कि छोटी या घाटे में चल रही कंपनियां वार्षिक ऑडिट से बच सकती हैं। कंपनी अधिनियम, 2013 के तहत नियम स्पष्ट है: भारत में निगमित प्रत्येक कंपनी को, चाहे उसका कारोबार, पूंजी या परिचालन गतिविधि कुछ भी हो, एक स्वतंत्र चार्टर्ड अकाउंटेंट द्वारा वैधानिक ऑडिट करवाना अनिवार्य है।
वैधानिक लेखापरीक्षा का उद्देश्य
वैधानिक लेखापरीक्षा का प्राथमिक उद्देश्य हितधारकों, शेयरधारकों, लेनदारों, वित्तीय संस्थानों, कर अधिकारियों और संभावित निवेशकों को इस बारे में एक स्वतंत्र, निष्पक्ष राय प्रदान करना है कि क्या कंपनी के वित्तीय विवरण महत्वपूर्ण गलत बयानों, धोखाधड़ी या लेखांकन त्रुटियों से मुक्त हैं।
वैधानिक लेखा परीक्षक की भूमिका
- संपत्ति के स्वामित्व का सत्यापन करना और भौतिक इन्वेंट्री/नकदी शेष की पुष्टि करना।
- लागू लेखांकन मानकों के अनुपालन की जाँच करना।
- यह आकलन करना कि क्या लेन-देन कॉर्पोरेट कानून के प्रावधानों (जैसे धारा 188 के तहत संबंधित पक्ष लेनदेन) का अनुपालन करते हैं।
- औपचारिक स्वतंत्र लेखा परीक्षक की रिपोर्ट जारी करना, जिसमें उनकी राय, आंतरिक वित्तीय नियंत्रणों (आईएफसी) पर टिप्पणियां और जहां लागू हो, कंपनी (लेखा परीक्षक की रिपोर्ट) आदेश (सीएआरओ) के तहत वैधानिक रिपोर्टिंग शामिल है।
कंपनियों को सालाना तौर पर आयकर संबंधी किन अनुपालन कार्यों को पूरा करना चाहिए?
आयकर अधिनियम, 1961 के तहत कॉर्पोरेट कर अनुपालन के लिए लेखांकन लाभ बनाम कर योग्य लाभ का सावधानीपूर्वक मूल्यांकन आवश्यक है।
- कर योग्य आय की समीक्षा करें: अपने ऑडिट किए गए लाभ-हानि विवरण से कर-पूर्व शुद्ध लाभ से शुरुआत करें। कर समायोजन लागू करें, जैसे कि व्यक्तिगत खर्चों को वापस जोड़ना, संबंधित पक्षों को किए गए अत्यधिक भुगतान, या विलंबित टीडीएस जमा, और पात्र प्रोत्साहनों या पिछले वर्षों के नुकसानों को घटाना।
- खातों का कर पोर्टलों से मिलान करें: सत्यापित करें कि आपके खातों में दर्ज राजस्व, आयकर पोर्टल पर आपके फॉर्म 26AS, वार्षिक सूचना विवरण (AIS) और करदाता सूचना सारांश (TIS) में दर्ज आंकड़ों से मेल खाता है।
- कर लेखापरीक्षा कराएं (धारा 44AB): यदि आपकी कंपनी का परिचालन कारोबार निर्धारित वैधानिक सीमा (आमतौर पर ₹1 करोड़, या ₹10 करोड़ यदि डिजिटल लेनदेन 95% से अधिक हो) से अधिक है, तो आपको धारा 44AB के तहत अपने खातों का लेखापरीक्षा कराना होगा और कर रिटर्न दाखिल करने से पहले फॉर्म 3CA/3CB और फॉर्म 3CD में कर लेखापरीक्षा रिपोर्ट जमा करनी होगी।
- बकाया कर देनदारियों का निपटान करें: सुनिश्चित करें कि सभी अग्रिम कर किश्तें वार्षिक भुगतान की चार तिमाहियों (15 जून, 15 सितंबर, 15 दिसंबर और 15 मार्च) में जमा कर दी गई हैं। शेष कर राशि का स्व-मूल्यांकन कर (धारा 140ए) के रूप में भुगतान करें, साथ ही भुगतान में देरी के लिए ब्याज (धारा 234ए, 234बी और 234सी) भी अदा करें।
- फॉर्म आईटीआर-6 दाखिल करें: नामित निदेशक के वैध क्लास-3 डिजिटल हस्ताक्षर प्रमाणपत्र (डीएससी) का उपयोग करके कंपनी आयकर रिटर्न को वैधानिक समय सीमा (ऑडिट की गई कंपनियों के लिए 31 अक्टूबर) से पहले इलेक्ट्रॉनिक रूप से जमा करें।
कंपनियों को ROC और MCA की वार्षिक फाइलिंग में किन बातों पर नज़र रखनी चाहिए?
कॉर्पोरेट मामलों के मंत्रालय (एमसीए) के प्रशासन के तहत, कंपनियों को कंपनी रजिस्ट्रार (आरओसी) को वार्षिक कॉर्पोरेट गवर्नेंस रिकॉर्ड जमा करना होता है।
प्राथमिक आरओसी वार्षिक रिटर्न
- फॉर्म AOC-4 (वित्तीय विवरण): इसका उपयोग लेखापरीक्षित बैलेंस शीट, लाभ-हानि खाता, लेखापरीक्षक की रिपोर्ट, बोर्ड रिपोर्ट और वार्षिक आम बैठक की सूचना दाखिल करने के लिए किया जाता है। विशिष्ट कारोबार/पूंजी मानदंडों को पूरा करने वाली कंपनियों या सूचीबद्ध संस्थाओं को इसे XBRL (एक्सटेंसिबल बिजनेस रिपोर्टिंग लैंग्वेज) प्रारूप में दाखिल करना होगा।
- फॉर्म एमजीटी-7 / एमजीटी-7ए (वार्षिक रिटर्न): इसमें कंपनी के पंजीकृत पते, प्रमुख व्यावसायिक गतिविधियों, शेयरधारिता पैटर्न, शेयरों के हस्तांतरण, निदेशक/केएमपी के पारिश्रमिक, आयोजित बोर्ड बैठकों और सदस्यों की उपस्थिति से संबंधित विवरण शामिल होते हैं। लघु कंपनियां और ओपीसी फॉर्म एमजीटी-7ए दाखिल करते हैं।
संबंधित वार्षिक एमसीए अनुपालन
- निदेशक-3 केवाईसी: निदेशक पहचान संख्या (डीआईएन) रखने वाले प्रत्येक व्यक्ति को 30 सितंबर से पहले वार्षिक केवाईसी सत्यापन पूरा करना होगा।
- फॉर्म डीपीटी-3: बकाया ऋणों, जमाओं या जमा के रूप में नहीं माने जाने वाले लेनदेन की वार्षिक रिपोर्टिंग रिपोर्ट, जो 30 जून तक जमा करनी होती है।
- फॉर्म MSME-1: अर्धवार्षिक रिटर्न जिसमें सूक्ष्म और लघु उद्यमों को देय बकाया भुगतान का विवरण दिया जाता है जो 45 दिनों से अधिक हो चुके हैं।
वार्षिक वित्तीय अनुपालन में होने वाली सबसे आम गलतियाँ क्या हैं?
- अंतिम क्षण तक प्रतीक्षा करना: सितंबर या अक्टूबर तक बहीखाता बंद करने में देरी करने से लेखापरीक्षा संबंधी प्रश्नों को हल करने के लिए बहुत कम समय बचता है, जिससे जल्दबाजी में फाइलिंग, त्रुटियां और विलंब शुल्क लगते हैं।
- खाता बही मिलान की उपेक्षा करना: सामान्य खाता बही और बाहरी कर पोर्टलों (जैसे GSTR-2B या फॉर्म 26AS) के बीच महीने-दर-महीने मिलान को छोड़ देने से अक्सर कर क्रेडिट छूट जाते हैं या कर देनदारियों का पता नहीं चलता है।
- खातों और कर रिटर्न में विसंगति: यदि आप अपने लेखापरीक्षित वित्तीय विवरणों से भिन्न कारोबार या व्यय के आंकड़ों के साथ आयकर रिटर्न या आरओसी फाइलिंग दाखिल करते हैं, तो स्वचालित सिस्टम सूचनाएं जारी हो जाती हैं।
- संबंधित पक्ष लेनदेन की अनदेखी: कंपनी अधिनियम की धारा 188 के तहत निदेशकों, रिश्तेदारों या समूह संस्थाओं के साथ लेनदेन की पहचान करने, खुलासा करने या बोर्ड की मंजूरी लेने में विफल रहना।
- वार्षिक एमसीए फाइलिंग न करना: यह मान लेना कि आयकर रिटर्न दाखिल करना ही काफी है। आरओसी फाइलिंग (फॉर्म एओसी-4 और एमजीटी-7) न करने पर प्रतिदिन विलंब शुल्क (आमतौर पर ₹100 प्रति दिन प्रति फॉर्म, जिसकी कोई ऊपरी सीमा नहीं है) लगता है और निदेशक के डीआईएन को निष्क्रिय किए जाने का जोखिम रहता है।
- छोटी परिचालन संबंधी देनदारियों की अनदेखी करना: वार्षिक राज्य-विशिष्ट अनुपालन मदों, जैसे कि व्यापार लाइसेंस या स्थानीय पेशेवर कर का भुगतान करना भूल जाना, जो भविष्य में कॉर्पोरेट परिवर्तनों या बैंक वित्तपोषण को रोक सकता है।
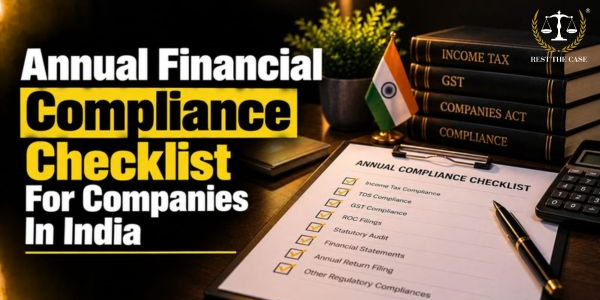
कंपनियों के लिए वार्षिक वित्तीय अनुपालन चेकलिस्ट
अनुपालन क्षेत्र | क्या जांचना है |
|---|---|
वित्तीय विवरण | वर्ष के अंत में बैलेंस शीट, लाभ एवं हानि खाता, नकदी प्रवाह विवरण और खातों के नोट्स तैयार करें और उनका मिलान करें। |
वैधानिक लेखापरीक्षा | एक सीए फर्म नियुक्त करें, ऑडिट शेड्यूल प्रदान करें, ऑडिटर के प्रश्नों का समाधान करें और हस्ताक्षरित ऑडिट रिपोर्ट प्राप्त करें। |
आयकर | शुद्ध कर योग्य आय की गणना करें, यदि लागू हो तो कर लेखापरीक्षा रिपोर्ट (फॉर्म 3सीडी) दाखिल करें और फॉर्म आईटीआर-6 दाखिल करें। |
जीएसटी मिलान | बिक्री का मिलान करें, GSTR-2B के साथ पात्र ITC को सत्यापित करें, विसंगतियों को ठीक करें और फॉर्म GSTR-9/GSTR-9C तैयार करें। |
टीडीएस अनुपालन | व्यय खातों का टीडीएस कटौतियों के साथ मिलान करें, चालान जमा की पुष्टि करें और फॉर्म 16 और 16ए जारी करें। |
आरओसी/एमसीए फाइलिंग | फॉर्म एओसी-4 (वित्तीय विवरण), फॉर्म एमजीटी-7/7ए (वार्षिक रिटर्न), डीआईआर-3 केवाईसी और फॉर्म डीपीटी-3 को निर्धारित समय सीमा के भीतर दाखिल करें। |
लेखा अभिलेख | सभी सामान्य खाता बही प्रविष्टियों को अंतिम रूप दें, मूल्यह्रास अनुसूचियों को दर्ज करें और वर्ष के अंत के प्रावधानों को सत्यापित करें। |
बैंक रिकॉर्ड | वार्षिक बैंक बैलेंस पुष्टिकरण प्रमाणपत्र प्राप्त करें और वर्ष के अंत में बैंक समाधान विवरण (बीआरएस) तैयार करें। |
दस्तावेज़ संग्रह | इनवॉइस, टैक्स चालान, अनुबंध, बोर्ड की बैठकों के मिनट्स और ऑडिट ट्रेल सहित एक व्यवस्थित संग्रह तैयार करें। |
लंबित सूचनाएं | किसी भी लंबित नोटिस, मांग या पूछताछ के लिए सरकारी पोर्टल (आयकर, जीएसटी, एमसीए) की जांच करें। |
अनुपालन कैलेंडर | आगामी वित्तीय वर्ष के लिए महत्वपूर्ण समयसीमाओं पर नज़र रखें और तदनुसार बोर्ड की अनुमोदन अनुसूची को अपडेट करें। |
कंपनियां वार्षिक वित्तीय अनुपालन कैलेंडर कैसे बना सकती हैं?
अनुपालन को प्रभावी ढंग से प्रबंधित करने के लिए, वर्ष के अंत में होने वाली प्रतिक्रियात्मक जल्दबाजी से हटकर एक सतत प्रक्रिया की ओर बढ़ना आवश्यक है जो आपकी रोजमर्रा की लेखांकन दिनचर्या में एकीकृत हो।
चरण 1: पूरे वर्ष (मासिक संचालन)
- हर महीने की 10 तारीख तक मासिक खाते बंद कर दें।
- हर महीने की 7 तारीख तक जीएसटी फाइलिंग (जीएसटीआर-1, जीएसटीआर-3बी) और टीडीएस जमा करना पूरा करें।
- मासिक बैंक मिलान करें और विक्रेता चालान प्रविष्टियों का सत्यापन करें।
- सभी अनुबंधों, खरीद आदेशों और प्रमुख व्यय वाउचरों की भौतिक और डिजिटल प्रतियां सुरक्षित रखें।
चरण 2: वर्ष के अंत से पहले (जनवरी से मार्च)
- कुल वार्षिक कर योग्य आय का अनुमान लगाएं और अग्रिम कर की अंतिम किस्त 15 मार्च तक जमा करें।
- बिक्री खातों, खरीद खातों और इन्वेंट्री गणनाओं की प्रारंभिक पूर्व-लेखा परीक्षा समीक्षा करें।
- प्रमुख विक्रेताओं, ग्राहकों और ऋणदाताओं को बैलेंस की पुष्टि के अनुरोध भेजें।
- सुनिश्चित करें कि सभी निदेशकों ने अपने हितों की वार्षिक जानकारी (फॉर्म एमबीपी-1) पूरी कर ली है।
चरण 3: वर्ष के अंत के बाद / वार्षिक अनुपालन निष्पादन (अप्रैल से अक्टूबर)
- ट्रायल बैलेंस को फ्रीज करें और खातों को वैधानिक लेखा परीक्षक को सौंप दें।
- लेखापरीक्षित वित्तीय विवरणों को मंजूरी देने और बोर्ड की रिपोर्ट का मसौदा तैयार करने के लिए बोर्ड की बैठक बुलाएं।
- वित्तीय वर्ष की समाप्ति के 6 महीने के भीतर (आमतौर पर 30 सितंबर तक) वार्षिक आम बैठक (एजीएम) आयोजित करें।
- एजीएम के 30 दिनों के भीतर फॉर्म एओसी-4 और एजीएम के 60 दिनों के भीतर फॉर्म एमजीटी-7 जमा करें।
- कर लेखापरीक्षा रिपोर्ट जमा करें और 31 अक्टूबर की समय सीमा से पहले कॉर्पोरेट आयकर रिटर्न (फॉर्म आईटीआर-6) दाखिल करें।
ये लेख आपके लिए उपयोगी हो सकते हैं
- कर लेखापरीक्षा और व्यावसायिक कर संबंधी मुकदमेबाजी: हर व्यवसाय को क्या जानना चाहिए
- भारत में व्यवसाय टीडीएस अनुपालन कैसे सुनिश्चित कर सकते हैं? नियम, दरें, रिटर्न और दंड
निष्कर्ष
वार्षिक वित्तीय अनुपालन कंपनियों को सटीक रिकॉर्ड बनाए रखने, वैधानिक दायित्वों को पूरा करने और अनावश्यक दंड या विवादों से बचने में मदद करता है। व्यवसायों को वित्तीय विवरण, लेखापरीक्षा, कर दाखिल करना, जीएसटी और टीडीएस का मिलान और आरओसी/एमसीए दाखिल करने का कार्य निर्धारित समयसीमा के भीतर पूरा करना चाहिए। बैंक रिकॉर्ड, लेखा प्रविष्टियाँ, सहायक दस्तावेज़, सूचनाएँ और आगामी समयसीमाओं की नियमित समीक्षा करने से प्रक्रिया अधिक व्यवस्थित हो जाती है।
अस्वीकरण : यह ब्लॉग केवल सूचनात्मक उद्देश्यों के लिए है। यदि आपको कानूनी परामर्श की आवश्यकता है, तो कृपया किसी अनुभवी कॉर्पोरेट वकील से संपर्क करें।
अक्सर पूछे जाने वाले प्रश्न
प्रश्न 1. भारत में कंपनियों के लिए वार्षिक वित्तीय अनुपालन क्या-क्या आवश्यक हैं?
भारत में कंपनियों को वार्षिक वित्तीय विवरण, वैधानिक लेखापरीक्षा, आईटीआर-6 दाखिल करना, एओसी-4 और एमजीटी-7 के माध्यम से आरओसी रिटर्न, जीएसटी मिलान और टीडीएस रिटर्न दाखिल करना अनिवार्य है।
प्रश्न 2. क्या हर कंपनी को वैधानिक लेखापरीक्षा की आवश्यकता होती है?
जी हां। कंपनी अधिनियम, 2013 के तहत, भारत में निगमित प्रत्येक कंपनी को अपने खातों का वार्षिक ऑडिट एक स्वतंत्र चार्टर्ड अकाउंटेंट द्वारा करवाना अनिवार्य है, चाहे उसका टर्नओवर कुछ भी हो।
प्रश्न 3. किसी कंपनी को वार्षिक रूप से कौन से वित्तीय विवरण तैयार करने चाहिए?
किसी कंपनी को बैलेंस शीट, लाभ और हानि खाता, नकदी प्रवाह विवरण (जब तक कि उसे ओपीसी, छोटी कंपनी या निष्क्रिय कंपनी के रूप में वर्गीकृत न किया गया हो), इक्विटी में परिवर्तन का विवरण (यदि इंड एएस लागू होता है), और खातों के लिए व्याख्यात्मक नोट्स तैयार करने होंगे।
प्रश्न 4. वर्ष के अंत से पहले जीएसटी संबंधी कौन-कौन सी जांच पूरी की जानी चाहिए?
जीएसटी संबंधी प्रमुख जांचों में जीएसटीआर-1, जीएसटीआर-3बी और लाभ एवं हानि डेटा का मिलान करना; आईटीसी का जीएसटीआर-2बी से मिलान करना; अपात्र आईटीसी को उलटना; और नोटों का सत्यापन करना शामिल है।
प्रश्न 5. कंपनियों को वार्षिक आधार पर किन टीडीएस अनुपालनों की समीक्षा करनी चाहिए?
कंपनियों को व्यय खातों की समीक्षा करनी चाहिए, सही टीडीएस अनुभागों को सत्यापित करना चाहिए, चालान आईटीएनएस 281 के माध्यम से रोके गए कर को जमा करना चाहिए, रिटर्न का मिलान करना चाहिए, टीआरएसीईएस चूक को दूर करना चाहिए और फॉर्म 16 और 16ए जारी करना चाहिए।

 विशेषज्ञ सलाह और समाधान प्राप्त करें
सभी कानूनी मामलों के लिए अनुभवी वकील, चाहे वह पारिवारिक, संपत्ति, आपराधिक मामले हों, और अधिक।
अभी परामर्श करें