


व्यवसाय और अनुपालन
संस्थापकों और निवेशकों के लिए ड्रैग-अलोंग और टैग-अलोंग अधिकारों की व्याख्या
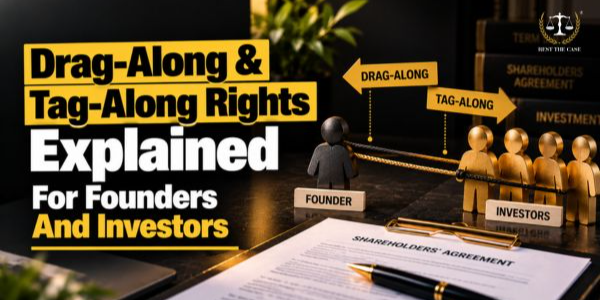

ड्रैग-अलॉन्ग और टैग-अलॉन्ग अधिकार शेयरधारकों के समझौते में निहित संविदात्मक खंड हैं जो यह निर्धारित करते हैं कि किसी कंपनी की बिक्री, विलय या अधिग्रहण के दौरान स्वामित्व कैसे बदलता है। ये खंड बहुसंख्यक और अल्पमत शेयरधारकों के बीच नियंत्रण को संतुलित करते हैं। यदि कोई खरीदार कंपनी का 100% हिस्सा चाहता है, तो बहुसंख्यक शेयरधारक अल्पमत शेयरधारकों को अपने साथ खींचकर, उन्हें अपने शेयर बिल्कुल उसी कीमत, शर्तों और नियमों पर बेचने के लिए बाध्य कर सकते हैं।
ड्रैग-अलोंग और टैग-अलोंग अधिकार क्या हैं?
टैग-अलॉन्ग अधिकार अल्पसंख्यक शेयरधारकों को तब बिक्री में शामिल होने की अनुमति देते हैं जब बहुसंख्यक शेयरधारक अपने शेयर किसी बाहरी खरीदार को बेचने का निर्णय लेता है। यह छोटे निवेशकों को एक ऐसे नए मालिक द्वारा नियंत्रित कंपनी में फंसे रहने से बचाता है जिसे वे जानते या जिस पर उन्हें भरोसा नहीं होता।
ड्रैग-अलॉन्ग अधिकार कुछ प्रमुख शेयरधारकों या निवेशकों को अन्य शेयरधारकों को बड़े लेन-देन के हिस्से के रूप में अपने शेयर बेचने के लिए बाध्य करने की अनुमति देते हैं। यह विशेष रूप से तब उपयोगी होता है जब कोई खरीदार पूरी कंपनी का अधिग्रहण करना चाहता है और नहीं चाहता कि कुछ शेयरधारक सौदे में देरी करें।
टैग-अलोंग अधिकार कैसे काम करते हैं?
टैग-अलॉन्ग अधिकार मुख्य रूप से अल्पसंख्यक शेयरधारकों की रक्षा करते हैं, जिनमें एंजेल निवेशक, प्रारंभिक चरण के निवेशक और कंपनी के कम प्रतिशत के मालिक अन्य शेयरधारक शामिल हैं। ये अधिकार उन्हें तब अपने शेयर बेचने की अनुमति देते हैं जब किसी प्रमुख शेयरधारक को बाहरी खरीदार से कोई प्रस्ताव प्राप्त होता है।
टैग-अलोंग अधिकार कब लागू होते हैं?
टैग-अलोंग अधिकार आमतौर पर तब लागू होता है जब किसी संस्थापक, बहुसंख्यक शेयरधारक या प्रमुख निवेशक को किसी तीसरे पक्ष के खरीदार से शेयरों की एक निश्चित संख्या या प्रतिशत खरीदने का वास्तविक प्रस्ताव प्राप्त होता है। सटीक शर्तें शेयरधारकों के समझौते पर निर्भर करती हैं। उदाहरण के लिए, यह खंड तब लागू हो सकता है जब कोई संस्थापक अपनी 10% से अधिक हिस्सेदारी बेचने की योजना बना रहा हो या जब किसी लेन-देन से कंपनी का नियंत्रण बदल जाए।
इन अधिकारों का उपयोग कौन कर सकता है?
अल्पधारक शेयरधारक, जिनके पास हिस्सेदारी बेचने का अधिकार है, प्रस्तावित बिक्री में भाग लेने या न लेने का निर्णय ले सकते हैं। एक बार जब बेचने वाला शेयरधारक आवश्यक सूचना दे देता है, तो पात्र निवेशक समझौते में उल्लिखित अवधि के भीतर अपने अधिकारों का प्रयोग कर सकते हैं। आम तौर पर, उन्हें केवल इसलिए अपने शेयर बेचने के लिए बाध्य नहीं किया जाता है क्योंकि बहुसंख्यक शेयरधारक ने बाहर निकलने का निर्णय लिया है।
समान मूल्य और शर्तें
टैग-अलॉन्ग राइट्स का एक मुख्य लाभ यह है कि समझौते के अधीन, भागीदार शेयरधारकों को आमतौर पर मुख्य विक्रेता के समान प्रति शेयर मूल्य और तुलनीय बिक्री शर्तें प्राप्त होती हैं। संस्थापक या बहुसंख्यक शेयरधारक केवल अपनी हिस्सेदारी बेचकर पात्र अल्पसंख्यक शेयरधारकों के अधिकारों की अनदेखी नहीं कर सकते।
यदि खरीदार टैग-अलोंग प्रावधान के तहत पेश किए गए सभी शेयरों को खरीदने के लिए तैयार नहीं है, तो समझौते के तहत मुख्य विक्रेता को बेचे जाने वाले शेयरों की संख्या कम करने की आवश्यकता हो सकती है ताकि पात्र अल्पसंख्यक शेयरधारक भाग ले सकें।
टैग-अलोंग अधिकारों का उदाहरण
मान लीजिए कि स्टार्टअप X के संस्थापक A के पास 60% हिस्सेदारी है, जबकि एंजेल निवेशक B के पास 10% हिस्सेदारी है। एक खरीदार संस्थापक A के शेयरों को ₹100 प्रति शेयर की दर से खरीदने का प्रस्ताव देता है। यदि निवेशक B के पास भी हिस्सेदारी का अधिकार है, तो वे समझौते की शर्तों के अधीन रहते हुए अपने शेयर उसी खरीदार को ₹100 प्रति शेयर की दर से बेच सकते हैं।
यदि खरीदार कंपनी का केवल एक निश्चित प्रतिशत हिस्सा ही हासिल करना चाहता है, तो संस्थापक और निवेशक को अपने-अपने हिस्से की बिक्री को आनुपातिक रूप से कम करना पड़ सकता है। यह व्यवस्था अल्पसंख्यक निवेशक को नए स्वामित्व वाली कंपनी में बने रहने के बजाय बाहर निकलने का मौका देती है।
ड्रैग-अलोंग अधिकार कैसे काम करते हैं?
ड्रैग-अलॉन्ग अधिकार एक अलग उद्देश्य पूरा करते हैं। ये अधिकार बहुसंख्यक शेयरधारकों और निवेशकों को बिक्री प्रक्रिया पूरी करने में मदद करते हैं, जब कोई खरीदार पूरी कंपनी या उसमें नियंत्रणकारी हिस्सेदारी हासिल करना चाहता है। इन अधिकारों के बिना, एक छोटा शेयरधारक भी अपने शेयर बेचने से इनकार करके या आवश्यक दस्तावेजों पर हस्ताक्षर करने से मना करके लेन-देन में देरी कर सकता है।
ड्रैग-अलोंग अधिकार कब लागू होते हैं?
ड्रैग-अलॉन्ग अधिकार आम तौर पर तब लागू होता है जब कोई खरीदार एक योग्य प्रस्ताव देता है और आवश्यक शेयरधारक लेन-देन को मंजूरी दे देते हैं। खरीदार कंपनी के 100% शेयर हासिल करने पर जोर दे सकता है। ऐसी स्थिति में, बहुमत को शेष शेयरधारकों से भी अपने शेयर बेचने की आवश्यकता हो सकती है। इस अधिकार को लागू करने की शर्तें शेयरधारकों के समझौते में बताई जानी चाहिए।
किस प्रकार की स्वीकृति आवश्यक है?
जब भी कोई बहुसंख्यक शेयरधारक शेयर बेचना चाहता है, तो ड्रैग-अलॉन्ग अधिकार स्वतः लागू नहीं होते। समझौते में आमतौर पर इन्हें सक्रिय करने के लिए आवश्यक अनुमोदन सीमा निर्दिष्ट होती है। उदाहरण के लिए, खंड में कंपनी के 75% शेयर रखने वाले शेयरधारकों की स्वीकृति की आवश्यकता हो सकती है। इसमें संस्थापकों या किसी विशिष्ट निवेशक समूह की सहमति की भी आवश्यकता हो सकती है। आवश्यक सीमा बातचीत की शर्तों और कंपनी के कानूनी दस्तावेजों पर निर्भर करती है।
अल्पसंख्यक शेयरधारकों का क्या होता है?
एक बार आवश्यक शर्तें पूरी हो जाने पर, इस खंड के अंतर्गत आने वाले शेयरधारकों को अपने शेयर खरीदार को बेचने पड़ सकते हैं। उन्हें बिक्री की सहमत शर्तों का पालन करना होगा और आवश्यक हस्तांतरण दस्तावेज़ पूरे करने होंगे। यदि ड्रैग-अलॉन्ग प्रावधान वैध रूप से लागू होता है, तो लेन-देन से उनकी व्यक्तिगत असहमति बिक्री को रोकने के लिए पर्याप्त नहीं हो सकती है। हालांकि, प्रत्येक शेयरधारक के अधिकार और दायित्व समझौते और लागू कानून पर निर्भर करते हैं।
ड्रैग-अलोंग अधिकारों का उदाहरण
मान लीजिए कि एक बड़ी कंपनी स्टार्टअप Y को ₹400 करोड़ में खरीदने का प्रस्ताव देती है। खरीदार सौदा अंतिम रूप देने से पहले पूर्ण स्वामित्व चाहता है। स्टार्टअप के संस्थापक और प्रमुख निवेशक, जिनके पास कुल मिलाकर 85% हिस्सेदारी है, बिक्री के लिए सहमत हो जाते हैं। हालांकि, 2% शेयर रखने वाला एक प्रारंभिक सलाहकार इसमें भाग लेने से इनकार कर देता है।
उचित ड्रैग-अलॉन्ग प्रावधान के अभाव में, यह अस्वीकृति विलंब या कानूनी कठिनाइयों का कारण बन सकती है। यदि वैध ड्रैग-अलॉन्ग खंड लागू होता है और सभी आवश्यक शर्तें पूरी होती हैं, तो बहुमत सलाहकार से सहमत शर्तों पर अपने शेयर बेचने की मांग कर सकता है। इससे लेन-देन आगे बढ़ सकता है और किसी छोटे शेयरधारक को संपूर्ण अधिग्रहण को रोकने का स्वतः अधिकार नहीं मिल पाता।
ड्रैग-अलोंग और टैग-अलोंग: इनमें क्या अंतर है?
कारक | साथ चलने के अधिकार | साथ घसीटने के अधिकार |
|---|---|---|
मुख्य उद्देश्य | अल्पसंख्यक शेयरधारकों की रक्षा करें | कंपनी की बिक्री पूरी करने में सहायता करें |
मुख्य लाभार्थी | अल्पसंख्यक निवेशक और छोटे शेयरधारक | बहुसंख्यक शेयरधारक, संस्थापक और प्रमुख निवेशक |
अधिकार की प्रकृति | पात्र शेयरधारकों के लिए वैकल्पिक | इस खंड के अंतर्गत आने वाले शेयरधारकों के लिए यह अनिवार्य हो सकता है |
मुख्य प्रभाव | निवेशकों को बिक्री में शामिल होने की अनुमति देता है | शेयरधारकों को एक अर्हता प्राप्त बिक्री में भाग लेना आवश्यक है |
सामान्य स्थिति | संस्थापक या प्रमुख निवेशक शेयर बेचते हैं | खरीदार पूरी कंपनी का अधिग्रहण करना चाहता है। |
कुंजी सुरक्षा | समान विक्रय मूल्य और सहमत शर्तें | बिक्री की स्पष्ट शर्तें और प्रभावित शेयरधारकों के लिए सुरक्षा उपाय |
शेयरधारकों के समझौते में ये अधिकार क्यों महत्वपूर्ण हैं?
- निकास के अवसरों की सुरक्षा करता है: प्रमुख शेयरधारक के बाहर निकलने पर अल्पसंख्यक निवेशकों को अपने शेयर बेचने का अवसर मिल सकता है।
- विवादों को कम करता है: स्पष्ट नियम खरीदार द्वारा अधिग्रहण का प्रस्ताव देते समय असहमति को रोकने में मदद करते हैं।
- लेन-देन को आसान बनाता है: खरीदार ऐसी कंपनी को प्राथमिकता दे सकते हैं जहां शेयर हस्तांतरण प्रक्रिया पहले से ही परिभाषित हो।
- शेयरधारकों के दायित्वों को स्पष्ट करता है: संस्थापक और निवेशक जानते हैं कि वे कब बेच सकते हैं और कब उन्हें किसी लेनदेन में भाग लेने की आवश्यकता हो सकती है।
- अन्य हस्तांतरण प्रतिबंधों के साथ कार्य करता है: ये अधिकार प्रथम अस्वीकृति के अधिकार (आरओएफआर) या प्रथम प्रस्ताव के अधिकार (आरओएफओ) के साथ-साथ कार्य कर सकते हैं।
आरओएफआर और आरओएफओ प्रावधान आम तौर पर शेयरों को बाहरी खरीदार को बेचे जाने से पहले मौजूदा शेयरधारकों को कुछ अधिकार प्रदान करते हैं। शेयरधारक समझौते में यह स्पष्ट होना चाहिए कि ये प्रावधान ड्रैग-अलॉन्ग और टैग-अलॉन्ग अधिकारों के साथ किस प्रकार परस्पर क्रिया करते हैं।
ड्रैग-अलोंग क्लॉज़ में क्या-क्या शामिल होना चाहिए?
- ट्रिगर घटना: परिभाषित करें कि कौन से लेनदेन इस अधिकार को सक्रिय कर सकते हैं, जैसे कि पूरी कंपनी के लिए किसी तीसरे पक्ष द्वारा दिया गया वास्तविक प्रस्ताव या नियंत्रण में परिवर्तन।
- अनुमोदन सीमा: शेयरधारकों के आवश्यक अनुमोदन का प्रतिशत बताएं। समझौते में संस्थापक या प्रमुख निवेशक की सहमति भी आवश्यक हो सकती है।
- सूचना अवधि: यह निर्दिष्ट करें कि शेयरधारकों को कितनी अग्रिम सूचना मिलनी चाहिए और कौन से लेनदेन संबंधी दस्तावेज उपलब्ध कराए जाने चाहिए।
- बिक्री मूल्य और भुगतान की शर्तें: प्रति शेयर मूल्य स्पष्ट करें और बताएं कि भुगतान नकद में, अधिग्रहण करने वाली कंपनी के शेयरों में या दोनों के संयोजन में किया जाएगा।
- विभिन्न शेयर श्रेणियां: समझाएं कि बिक्री के दौरान वरीयता शेयरों, साधारण शेयरों और परिसमापन वरीयताओं के साथ कैसा व्यवहार किया जाएगा।
- न्यूनतम मूल्यांकन: शेयरधारकों को सहमत स्तर से कम पर बिक्री के लिए मजबूर होने से रोकने के लिए न्यूनतम बिक्री मूल्य या मूल्यांकन सीमा को शामिल करने पर विचार करें।
- असहयोग: यदि कोई शेयरधारक आवश्यक हस्तांतरण दस्तावेजों पर हस्ताक्षर करने से इनकार करता है, तो अपनाई जाने वाली प्रक्रिया का उल्लेख करें। किसी भी प्रकार का पावर ऑफ अटॉर्नी या वैकल्पिक हस्ताक्षर तंत्र विधिवत रूप से तैयार किया जाना चाहिए और कानूनी रूप से वैध होना चाहिए।
टैग-अलोंग क्लॉज़ में क्या-क्या शामिल होना चाहिए?
- ट्रिगर घटना: यह परिभाषित करें कि यह अधिकार कब लागू होता है। उदाहरण के लिए, यह तब लागू हो सकता है जब कोई संस्थापक अपने शेयरों का एक निर्दिष्ट प्रतिशत से अधिक बेचता है।
- शेयरों की संख्या: स्पष्ट करें कि क्या अल्पसंख्यक शेयरधारक अपने सभी शेयर बेच सकते हैं या केवल अपने शेयरों का आनुपातिक हिस्सा बेच सकते हैं।
- सूचना एवं प्रतिक्रिया अवधि: इसमें यह निर्दिष्ट करें कि बेचने वाले शेयरधारक को अन्य शेयरधारकों को कैसे सूचित करना होगा और उनके पास इस अधिकार का प्रयोग करने के लिए कितना समय है। समझौते में 14 से 30 दिनों की अवधि निर्धारित की जा सकती है।
- समान मूल्य और शर्तें: सुनिश्चित करें कि समझौते में स्पष्ट रूप से बताया गया हो कि भाग लेने वाले शेयरधारकों को समान मूल्य और तुलनीय भुगतान शर्तें कैसे प्राप्त होंगी।
- सीमित खरीदार मांग: यदि खरीदार सभी प्रस्तावित शेयर नहीं खरीदना चाहता है तो क्या होगा, यह स्पष्ट करें। समझौते के अनुसार, मूल विक्रेता को भाग लेने वाले शेयरधारकों को समायोजित करने के लिए अपनी बिक्री कम करनी पड़ सकती है।
- अनुमत हस्तांतरण: जहां उचित हो और कानूनी रूप से अनुमत हो, वहां पारिवारिक ट्रस्टों या पूर्ण स्वामित्व वाली संस्थाओं को हस्तांतरण जैसे कुछ आंतरिक हस्तांतरणों को बाहर रखने पर विचार करें।
क्या भारत में घसीटकर ले जाने और साथ चलने के अधिकार लागू करने योग्य हैं?
ड्रैग-अलॉन्ग और टैग-अलॉन्ग प्रावधानों का उपयोग आमतौर पर भारतीय स्टार्टअप फंडिंग, वेंचर कैपिटल और प्राइवेट इक्विटी लेनदेन में किया जाता है।
भारतीय कानून के तहत संविदात्मक अधिकार
ये प्रावधान आम तौर पर शेयरधारकों के समझौते में शामिल होते हैं और पक्षों के बीच संविदात्मक दायित्व उत्पन्न करते हैं। इनकी वैधता और प्रवर्तन समझौते, लागू कानून और लेन-देन के तथ्यों पर निर्भर करता है। संविदात्मक दायित्वों के लिए भारतीय अनुबंध अधिनियम, 1872 प्रासंगिक है। हालांकि, किसी खंड को केवल इसलिए हर स्थिति में लागू करने योग्य नहीं मान लेना चाहिए क्योंकि पक्षों ने उस पर हस्ताक्षर कर दिए हैं।
कंपनी अधिनियम, 2013
कंपनी अधिनियम, 2013 की धारा 58(2) सार्वजनिक कंपनियों में शेयरों के हस्तांतरण से संबंधित है। निजी कंपनियां अपने स्वयं के कानूनी ढांचे के अधीन होती हैं और उन्हें अपनी निजी स्थिति के लिए आवश्यक प्रतिबंधों का पालन करना होता है। शेयर हस्तांतरण व्यवस्थाएं कंपनी अधिनियम और अन्य लागू कानूनी आवश्यकताओं के अनुरूप होनी चाहिए।
एसोसिएशन के नियमों के साथ SHA का संरेखण
एक महत्वपूर्ण कदम यह जांचना है कि क्या कंपनी के आर्टिकल्स ऑफ एसोसिएशन (एओए) शेयरधारकों के समझौते में संबंधित प्रावधानों का समर्थन करते हैं। एक एसएचए में विस्तृत ड्रैग-अलॉन्ग और टैग-अलॉन्ग क्लॉज़ हो सकते हैं, लेकिन अगर कंपनी का एओए उन व्यवस्थाओं को ठीक से प्रतिबिंबित नहीं करता है तो समस्याएं उत्पन्न हो सकती हैं। कानूनी स्पष्टता में सुधार के लिए, पक्षों को निम्नलिखित बातों पर विचार करना चाहिए:
- जहां उपयुक्त हो, कंपनी को संबंधित समझौते का पक्षकार बनाएं।
- अनुबंध के अंतर्गत उपयुक्त शेयर हस्तांतरण प्रावधान शामिल करें।
- अनुबंध के दायरे में संशोधन करने के लिए शेयरधारकों की आवश्यक स्वीकृति प्राप्त करें।
- यह सुनिश्चित करें कि समझौता और कंपनी के दस्तावेज एक समान हों।
विदेशी निवेश और विनियामक आवश्यकताएँ
विदेशी निवेशकों से जुड़े लेन-देन में FEMA और RBI के लागू मूल्य निर्धारण नियमों का अनुपालन करना आवश्यक हो सकता है। सूचीबद्ध कंपनियों या विनियमित लेन-देन के मामलों में SEBI की आवश्यकताएं प्रासंगिक हो सकती हैं।
इन अधिकारों पर सहमति देने से पहले संस्थापकों को किन बातों की जांच करनी चाहिए?
- ड्रैग-अलॉन्ग थ्रेशहोल्ड की समीक्षा करें: ऐसे थ्रेशहोल्ड पर सहमत होने से बचें जो निवेशकों को संस्थापक के सहमत सुरक्षा उपायों पर विचार किए बिना बिक्री को मजबूर करने की अनुमति देता है।
- न्यूनतम मूल्यांकन पर बातचीत करें: जहां उपयुक्त हो, एक न्यूनतम मूल्य या मूल्यांकन निर्धारित करें जिसके नीचे बिक्री प्रक्रिया आगे नहीं बढ़ सकती।
- व्यक्तिगत दायित्व को सीमित करें: बिक्री के दौरान लागू होने वाली किसी भी वारंटी, क्षतिपूर्ति और अन्य व्यक्तिगत दायित्वों की समीक्षा करें।
- नोटिस अवधि की जांच करें: सुनिश्चित करें कि समझौते में शेयरधारकों को लेनदेन की समीक्षा करने और अपने दायित्वों को समझने के लिए पर्याप्त समय दिया गया हो।
- सहमति संबंधी आवश्यकताओं की समीक्षा करें: पुष्टि करें कि संस्थापक की स्वीकृति या विशिष्ट निवेशक समूहों से स्वीकृति आवश्यक है या नहीं।
- निकास प्रक्रिया को समझें: यह जांचें कि यदि संस्थापक खरीदार या प्रस्तावित बिक्री शर्तों से असहमत होता है तो क्या होता है।
निवेश करने से पहले निवेशकों को किन बातों की जांच करनी चाहिए?
- टैग-अलॉन्ग सुरक्षा की जांच करें: पुष्टि करें कि क्या संस्थापकों, प्रमुख अधिकारियों या बड़े शेयरधारकों द्वारा अपने शेयर बेचने पर यह अधिकार लागू होता है।
- अनुबंध में विलंबकारी प्रावधानों की समीक्षा करें: सुनिश्चित करें कि समझौते में स्पष्ट रूप से बताया गया हो कि पूर्ण रूप से बाहर निकलने की प्रक्रिया कैसे हो सकती है।
- भावी शेयरधारकों पर विचार करें: जांच करें कि ये प्रावधान नए निवेशकों, शेयरधारक कर्मचारियों और अन्य पात्र शेयरधारकों पर कैसे लागू होंगे।
- परिसमापन वरीयताओं को समझें: पुष्टि करें कि वरीयता प्राप्त शेयरधारकों को बिक्री से प्राप्त राशि कैसे प्राप्त होगी और उनके संविदात्मक अधिकारों के साथ कैसा व्यवहार किया जाएगा।
- हस्ताक्षर व्यवस्था की समीक्षा करें: जहां उपयुक्त हो, शेयरधारक के सहयोग न करने की स्थिति में शेयर हस्तांतरण को पूरा करने के लिए एक कानूनी रूप से वैध प्रक्रिया शामिल करें।
- कानूनी वैधता की जांच करें: सुनिश्चित करें कि SHA, AoA और संबंधित कॉर्पोरेट अनुमोदन सुसंगत हैं।
इन अनुच्छेदों का मसौदा तैयार करते समय होने वाली सामान्य गलतियाँ
- अस्पष्ट शर्तों का उपयोग: समझौते में लेनदेन का प्रकार, शेयरधारिता प्रतिशत या अनुमोदन सीमा निर्दिष्ट होनी चाहिए जो अधिकारों को सक्रिय करती है।
- भुगतान की शर्तों को परिभाषित करने में विफलता: पक्षों को यह स्पष्ट करना चाहिए कि खरीदार नकद, शेयरों या किसी अन्य प्रकार के प्रतिफल के रूप में भुगतान करेगा या नहीं।
- एसोसिएशन के नियमों की अनदेखी करना: SHA और AoA के बीच बेमेल होने से कानूनी अनिश्चितता पैदा हो सकती है।
- नियामक आवश्यकताओं की अनदेखी: विदेशी निवेश और अन्य विनियमित लेनदेन में अतिरिक्त मूल्य निर्धारण, रिपोर्टिंग और हस्तांतरण संबंधी आवश्यकताएं शामिल हो सकती हैं।
- कुछ शेयरधारकों को शामिल न करना: यदि कर्मचारियों, सलाहकारों या भावी निवेशकों को लेनदेन दस्तावेजों में ठीक से शामिल नहीं किया गया है, तो बिक्री को पूरा करना अधिक कठिन हो सकता है।
निष्कर्ष
ड्रैग-अलॉन्ग और टैग-अलॉन्ग अधिकार संस्थापकों और निवेशकों को शेयर बिक्री का प्रबंधन करने और व्यवसाय से बाहर निकलने की योजना बनाने में मदद करते हैं। टैग-अलॉन्ग अधिकार अल्पसंख्यक शेयरधारकों की रक्षा करते हैं, जबकि ड्रैग-अलॉन्ग अधिकार कंपनी की पूरी बिक्री को पूरा करने में सहायक हो सकते हैं। किसी भी प्रावधान पर सहमति देने से पहले, बिक्री की शर्तों, मूल्यांकन सुरक्षा उपायों और कानूनी दस्तावेजों की सावधानीपूर्वक समीक्षा करें। एक अच्छी तरह से तैयार किया गया समझौता विवादों को कम कर सकता है और भविष्य में व्यवसाय से बाहर निकलने की प्रक्रिया को सुगम बना सकता है।
अस्वीकरण : यह ब्लॉग केवल सूचनात्मक उद्देश्यों के लिए है। यदि आपको कानूनी परामर्श की आवश्यकता है, तो कृपया किसी अनुभवी कॉर्पोरेट वकील से संपर्क करें।
अक्सर पूछे जाने वाले प्रश्न
प्रश्न 1. ड्रैग-अलोंग और टैग-अलोंग अधिकारों में क्या अंतर है?
टैग-अलॉन्ग अधिकार योग्य अल्पसंख्यक शेयरधारकों को बहुसंख्यक शेयरधारक द्वारा शुरू की गई बिक्री में शामिल होने की अनुमति देते हैं। ड्रैग-अलॉन्ग अधिकार योग्य बहुसंख्यक शेयरधारकों को समझौते और लागू कानून के अधीन रहते हुए, अन्य शेयरधारकों को बिक्री में भाग लेने के लिए बाध्य करने की अनुमति देते हैं।
प्रश्न 2. क्या ड्रैग-अलॉन्ग क्लॉज़ के तहत किसी संस्थापक को शेयर बेचने के लिए मजबूर किया जा सकता है?
हां। यदि कोई वैध ड्रैग-अलॉन्ग क्लॉज़ लागू होता है और उसकी शर्तें पूरी होती हैं, तो संस्थापक को शेयर बेचने की आवश्यकता हो सकती है।
प्रश्न 3. क्या कोई निवेशक स्टार्टअप से बाहर निकलने के लिए टैग-अलोंग अधिकारों का उपयोग कर सकता है?
जी हां। यदि कोई संस्थापक या अन्य योग्य शेयरधारक शेयर बेचने की योजना बनाता है, तो साथ-साथ शेयरधारक का अधिकार रखने वाला निवेशक सहमत शर्तों के तहत अपने शेयर उसी खरीदार को बेच सकता है।
प्रश्न 4. क्या भारत में ड्रैग-अलोंग अधिकार कानूनी हैं?
भारत में ड्रैग-अलॉन्ग अधिकार आमतौर पर उपयोग किए जाते हैं और उचित संरचना होने पर इन्हें लागू किया जा सकता है। इनका कार्यान्वयन शेयरधारकों के समझौते, कंपनी के नियमों, कंपनी अधिनियम, 2013 और अन्य सभी लागू विनियमों के अनुरूप होना चाहिए।
प्रश्न 5. क्या इन अधिकारों को एसोसिएशन के नियमों में शामिल किया जाना चाहिए?
SHA और AoA की एक साथ समीक्षा की जानी चाहिए। AoA में उचित प्रावधानों को शामिल करने से एकरूपता में सुधार हो सकता है और लागू कानून और कंपनी की परिस्थितियों के अधीन प्रवर्तनीयता को बढ़ावा मिल सकता है।

 विशेषज्ञ सलाह और समाधान प्राप्त करें
सभी कानूनी मामलों के लिए अनुभवी वकील, चाहे वह पारिवारिक, संपत्ति, आपराधिक मामले हों, और अधिक।
अभी परामर्श करें